پرداختها · فدناو
رشد فدناو چه انتظاری از بانکها ایجاد میکند
تعداد پرداختها در سهماهه سوم ۲۷٫۶٪ افزایش یافت؛ بانکها همچنان باید خدماتی را که پیرامون تسویه آنی میسازند قیمتگذاری و پشتیبانی کنند و پرداختها را با سوابق تطبیق دهند
نظام اروپایی نظارت بر تأمینکنندگان حیاتی، ریسکهای مشترک شرکتهای مالی را بررسی میکند، در حالی که مسئولیت تداوم فعالیت هر مؤسسه همچنان بر عهده خود آن است
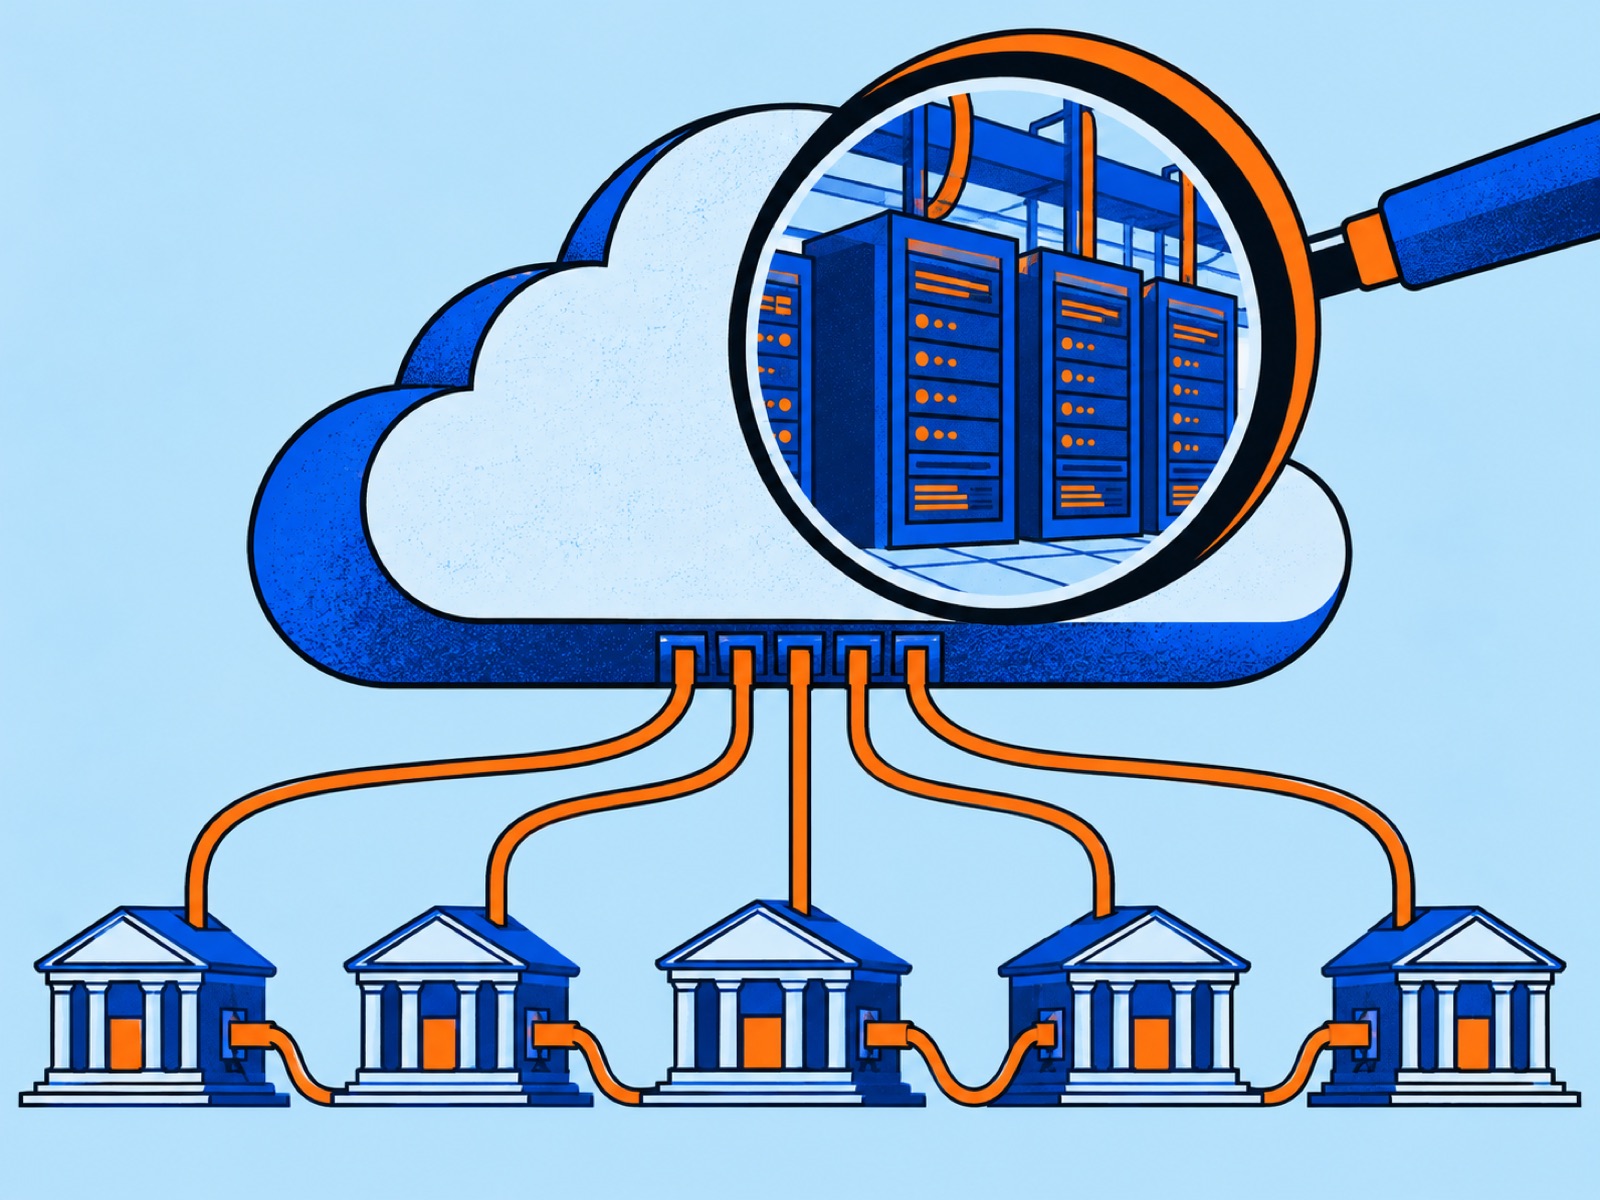
یک تأمینکننده فناوری میتواند بدون پذیرش سپرده یا اعطای وام، برای نظام مالی اهمیت پیدا کند. اگر مؤسسات بسیاری به خدمات آن وابسته باشند، بروز مشکل در آن تأمینکننده ممکن است به کسبوکارهایی سرایت کند که در حالت عادی رقیب یکدیگرند. قانون تابآوری عملیاتی دیجیتال اروپا، یا دورا (DORA)، این وابستگی مشترک را وارد حوزه نظارت میکند.
نهادهای ناظر اروپایی نخستین فهرست ارائهدهندگان فناوریِ تعیینشده بهعنوان تأمینکننده حیاتی را در ۱۸ نوامبر ۲۰۲۵ منتشر کردند. ارزیابی بر فهرستهای قراردادهای فناوریِ شرکتهای مالی تکیه داشت و اهمیت سیستمی ارائهدهندگان، کارکردهایی را که پشتیبانی میکردند و میزان سهولت جایگزینی خدمات آنها بررسی میکرد. قرارگرفتن در این فهرست نشانه اهمیت سیستمی است؛ اتهام تخلف نیست.
آن فهرست نوامبر ۲۰۲۵ نام ۱۹ شخصیت حقوقی را در بر دارد. در آن، واحد اروپا، خاورمیانه و آفریقای آمازون وب سرویسز، گوگل کلاد در همین منطقه و مایکروسافت ایرلند آپریشنز دیده میشوند؛ اما بلومبرگ، الاسایجی دیتا اند ریسک، شرکتهای مخابراتی و گروههای خدمات فناوری نیز حضور دارند. زیرساخت پشتیبان امور مالی، افزون بر ظرفیت پردازشی که معمولاً با رایانش ابری پیوند میخورد، دادهها، ارتباطات، نرمافزارهای کاربردی و خدمات عملیاتی را هم شامل میشود.
اجرای دورا از ۱۷ ژانویه ۲۰۲۵ آغاز شد. چارچوب گستردهتر آن مدیریت ریسک فناوری، گزارشدهی رخدادها، آزمونها، ترتیبات مربوط به اشخاص ثالث و تبادل اطلاعات را پوشش میدهد. نظارت بر تأمینکنندگان تعیینشده یکی از اجزای این نظام است و جای تعهدات بانکها، بیمهگران و دیگر نهادهای مالی را نمیگیرد.
بانکی که یک تأمینکننده را ارزیابی میکند، از قرارداد، خدمات و مشتریان خودش آغاز میکند. ناظرِ کل بخش میتواند پیامد اتکای مؤسسات متعدد به یک خدمت واحد را نیز در نظر بگیرد. هر رابطه ممکن است بهتنهایی قابلمدیریت به نظر برسد، در حالی که مجموع مواجهه با ریسک، بررسی دقیقتری را ایجاب کند.
در شرح این نظام از سوی سازمان اروپایی بیمه و مستمریهای شغلی آمده است که یک تیم مشترک بازرسی از ناظر راهبر پشتیبانی میکند. فرایند نظارت شامل ارزیابی ریسک، برنامهریزی، بازرسی، ارائه توصیهها و پیگیری است. این نظام صریحاً مسئولیت خود نهادهای مالی در مدیریت ریسک فناوری و نقش ناظران فعلی آنها را حفظ میکند. تعیین تأمینکننده بهعنوان حیاتی، بررسیهای نظارتی را افزایش میدهد؛ پاسخگویی عملیاتی بانک را به یک مرجع بیرونی منتقل نمیکند.
در نتیجه، چالشی عملی برای شرکتهای مالی باقی میماند. دانستن اینکه یک تأمینکننده مهم زیر نظارت است، روشن نمیکند کدام خدمات بانک به آن وابستهاند، در صورت اختلال در دسترسی چه اتفاقی میافتد یا آیا ارائهدهنده دیگری میتواند بهسرعت جای آن را بگیرد. پاسخ این پرسشها به سامانهها و قراردادهای خود بانک بستگی دارد. همین پاسخهاست که هشدار کلی درباره تمرکز تأمینکنندگان را به برنامهای عملی برای تداوم فعالیت تبدیل میکند.
گستره جغرافیایی فعالیت تأمینکنندگان نیز همکاری را ضروری میکند. نهادهای ناظر بریتانیا و اروپا در ۱۴ ژانویه ۲۰۲۶ توافقی را برای هماهنگی نظارت و تبادل اطلاعات درباره اشخاص ثالث حیاتی اعلام کردند. سازمان راهبری مالی بریتانیا آن را چارچوبی برای نظارت معمول و رسیدگی به رخدادها توصیف کرد که هدفش هم کاهش دوبارهکاری و هم تقویت تابآوری است. این توافق نظام بریتانیا را به دورا پیوند میدهد؛ آنها را در یک حوزه قضایی واحد ادغام نمیکند.
خدمتی که از طریق فناوری مشترک ارائه میشود، میتواند بر مشتریان دو سوی مرز اثر بگذارد، در حالی که ناظران مربوط همچنان مسئولیتهای حقوقی جداگانه دارند. ترتیبات تبادل اطلاعات میتواند به آنها کمک کند یک مشکل واحد را درک کنند، بیآنکه شرحهای ناسازگاری از آن مطالبه کنند. این تفاهمنامه فرایندی برای همکاری فراهم میکند. ارزش عملی آن به این بستگی خواهد داشت که هنگام یک رخداد، اطلاعات با چه سرعتی به دست نهادهای مسئولِ نیازمند آن برسد.
فهرستهای منتشرشده همچنین کارنامه عملکرد ارائه نمیکنند. آنها مشخص میکنند نهادهای مسئول چه کسانی را انتخاب کردهاند و چارچوب چگونه کار میکند. این فهرستها نشان نمیدهند از چه میزان اختلال جلوگیری شده، آیا همه توصیهها اجرا شدهاند یا کدام تأمینکننده ایمنتر است. تبدیل نظارت به نشان تبلیغاتی، اهمیت را با کیفیت اشتباه میگیرد.
پیوند مفید، میان نظارت بر کل بخش و آمادگی خود بانک است. ناظران میتوانند تأمینکنندهای را بررسی کنند که شرکتهای بسیاری به آن وابستهاند؛ اما هر شرکت همچنان باید مشخص کند اختلال چه اثری بر خدمتی خواهد داشت که به مشتریان وعده داده است. پیگیری مؤثر مستلزم آن است که این دو دیدگاه از یکدیگر بهره بگیرند. تصویر دقیقتر از مواجهه مشترک با ریسک تنها زمانی ارزشمند است که تصمیمهای مؤسسات درباره وابستگی خودشان را بهبود دهد.
تعداد پرداختها در سهماهه سوم ۲۷٫۶٪ افزایش یافت؛ بانکها همچنان باید خدماتی را که پیرامون تسویه آنی میسازند قیمتگذاری و پشتیبانی کنند و پرداختها را با سوابق تطبیق دهند
پیش از کوتاهشدن چرخه تسویه اتحادیه اروپا در اکتبر ۲۰۲۷، الزامات تخصیص و تأیید معاملات برای شرکتهای سرمایهگذاری و مشتریان حرفهای آنها اجرایی میشود
پیش از فرارسیدن مهلتهای آمریکا، ارائهدهندگان جدید پایاپای گزینههای بالقوهای عرضه میکنند؛ تهاتر ریسک موقعیتهای پرتفوی و هزینه وثیقه در تعیین اینکه آیا معاملات به سوی آنها میروند نقش خواهد داشت