قراردادی آتی برای اختلاف قیمت برق در ذخیرهسازی باتری
قراردادهای «بالاترین تا پایینترین» بورس EEX فاصله میان بازههای گران و ارزان برق را اندازه میگیرند. فرمول آنها فقط بر قیمت تکیه دارد و ناهمخوانیای باقی میگذارد که بهرهبرداران ذخیرهساز باید مدیریت کنند.
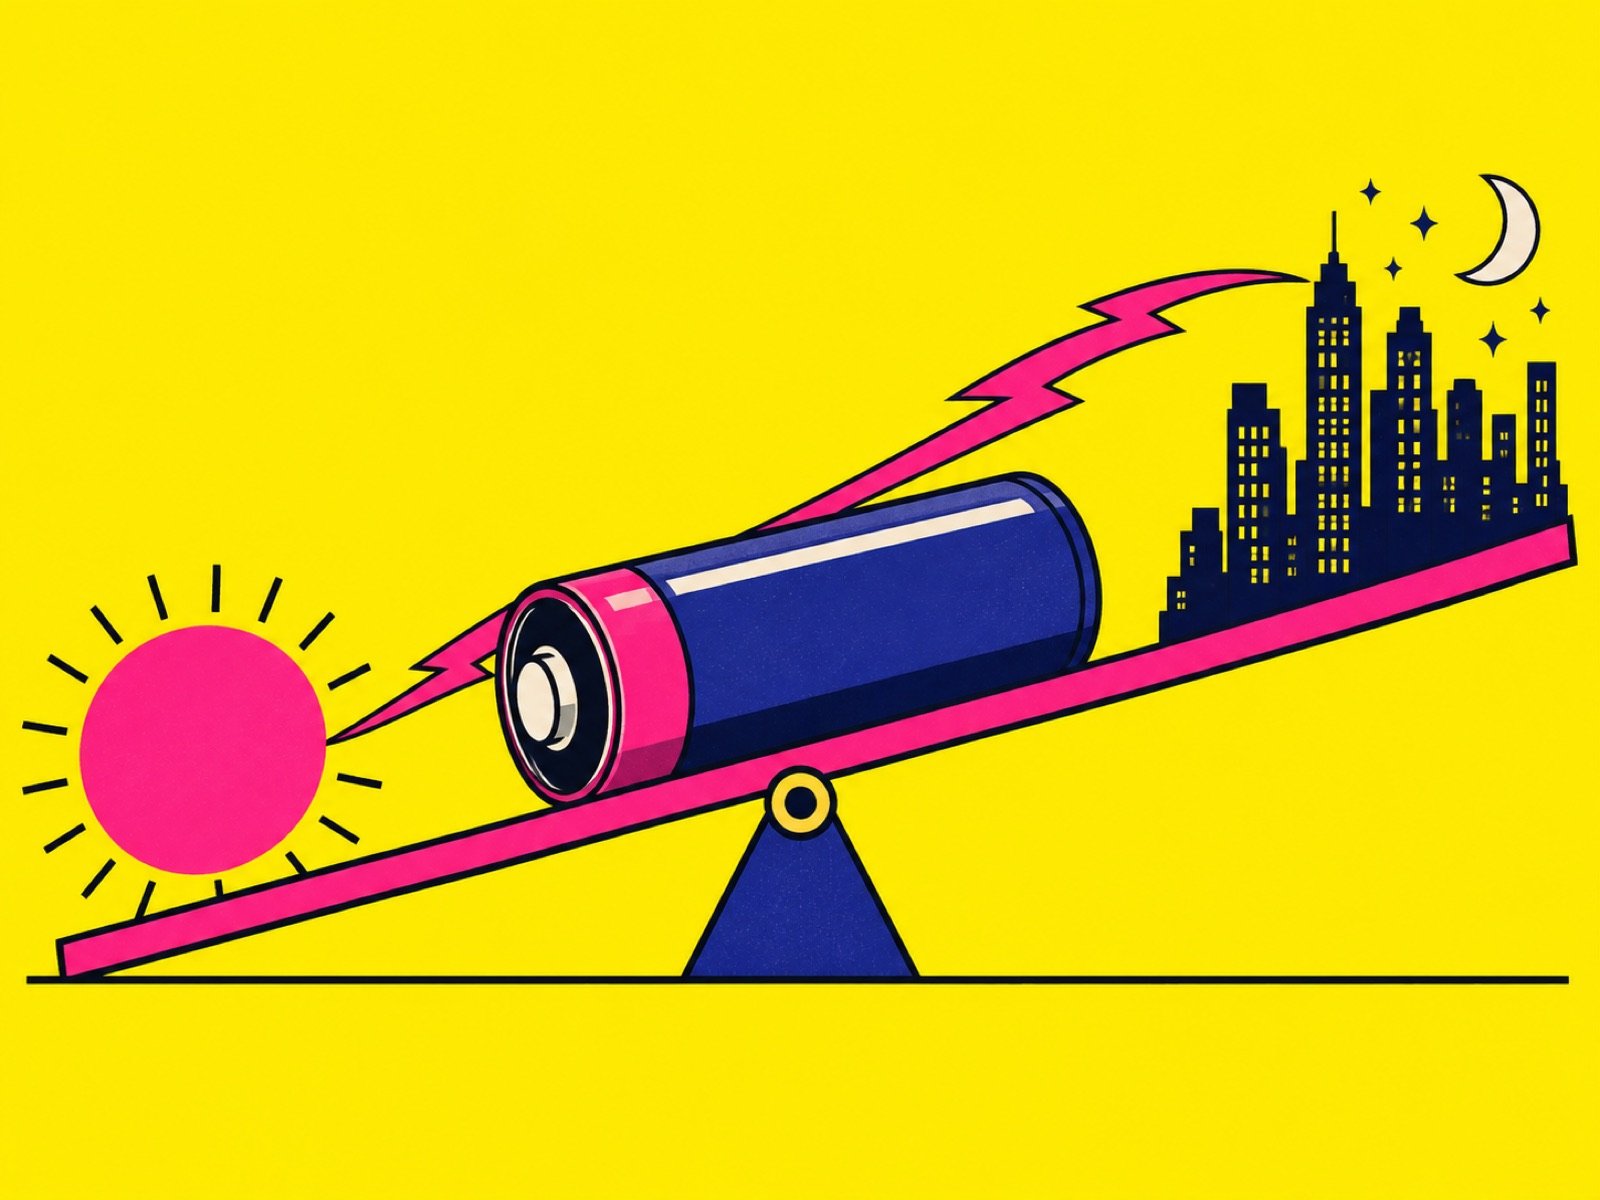
دو روز با میانگین قیمت برق یکسان میتوانند درآمدهای بسیار متفاوتی برای یک باتری ایجاد کنند. باتری میتواند با خرید در بازههای ارزانتر و فروش در بازههای گرانتر درآمد کسب کند؛ فاصله میان این قیمتها اهمیت دارد. قراردادهای آتی برق «بالاترین تا پایینترین» بورس EEX در سال ۲۰۲۶، این فاصله قیمت درونروزی را به قراردادی مالی و استاندارد تبدیل میکنند.
ارائه سپتامبر بورس مجموعه محصولات جدید را شرح میدهد و مشخصات قرارداد مورخ ۲ اکتبر روش محاسبه تسویه را تعریف میکند. این قراردادها فاصله قیمت را در بازار روزپیش اندازه میگیرند. بهرهبرداران ذخیرهساز میتوانند این مرجع مشترک را با قیمتهایی مقایسه کنند که داراییهای خودشان، پس از لحاظ کردن محدودیتهای بهرهبرداری، واقعاً قادر به بهرهگیری از آنها هستند.
انتخاب بالاترین و پایینترین قیمتها
مواجهه معمول با سطح کلی قیمت برق لزوماً شبیه وضعیت یک کسبوکار ذخیرهسازی نیست. باتریای که در طول روز خرید و فروش میکند، ممکن است از نزدیک شدن قیمت بازههای گران و ارزان به هم زیان ببیند، حتی اگر میانگین قیمت افزایش یابد. برعکس، بیشتر شدن این فاصله میتواند بدون هیچ افزایشی در میانگین، فرصت ایجاد کند.
توضیح محصول EEX نیاز به ابزار پوشش ریسک جدید را به تغییر الگوهای درونروزی با رشد تولید انرژی تجدیدپذیر پیوند میدهد. برای نمونه، تولید خورشیدی میتواند باعث شود رفتار قیمت در میانه روز با صبح یا عصر فرق کند. بورس این موضوع را دلیلی برای پوشش ریسک تغییر الگوهای قیمت معرفی میکند، بیآنکه فرض کند هر روز از الگویی یکسان پیروی میکند.
در الگوی دوساعته اروپای قارهای، موسوم به TB۲، معیار تسویه میانگین قیمت هشت بازه پانزدهدقیقهایِ دارای بالاترین قیمت را میگیرد و میانگین هشت بازه دارای پایینترین قیمت را از آن کم میکند. لازم نیست این بازهها متوالی باشند. الگوی چهارساعته در هر طرف از شانزده بازه پانزدهدقیقهای استفاده میکند. مرجع نهایی، میانگین فاصله قیمتهای روزانه در دوره تحویل است. در مقابل، مشخصات TB۲ بریتانیای کبیر، تا زمان گذار به بازههای پانزدهدقیقهای، از دو بازه ساعتی با بالاترین قیمت و دو بازه ساعتی با پایینترین قیمت استفاده میکند.
در این محاسبه، بازهها پس از مشاهده همه قیمتها انتخاب میشوند. این روش معیاری تکرارپذیر در اختیار طرفهای قرارداد میگذارد، اما در نظر نمیگیرد که آیا باتری میتوانسته به همان ترتیب شارژ و تخلیه شود یا نه.
باتری به برنامه زمانی وابسته است
یک تأسیسات واقعی نمیتواند همه بازههای ارزان و گران را مستقل از هم، فرصتهایی در دسترس فرض کند. میزان شارژ آن محدود است. بخشی از برق در فرایند شارژ و تخلیه تلف میشود. محدودیت توان، سرعت انتقال انرژی را محدود میکند؛ ضمن آنکه تعمیرات یا محدودیت شبکه ممکن است در زمانی که از نظر قیمت جذاب است، مانع بهرهبرداری شوند.
ترتیب قیمتها نیز مهم است. یک بازه گران در ابتدای روز تنها زمانی مفید است که باتری در آن هنگام انرژی در اختیار داشته باشد. شمردن جذابترین قیمتهای روز بدون مدلسازی ترتیب آنها، تصمیمی را نادیده میگیرد که بهرهبردار در عمل باید بگیرد. دو تأسیسات با قیمتهای یکسان میتوانند درآمد متفاوتی کسب کنند، زیرا با مقدار متفاوتی از انرژی ذخیرهشده وارد آن بازهها میشوند.
EEX صریحاً این شاخص مرجع را صرفاً مبتنی بر قیمت معرفی میکند و فرضهای مربوط به افت عملکرد باتری، محدودیت چرخههای شارژ و تخلیه و مدلهای بهرهبرداری را کنار میگذارد. مرجع مشترک میتواند طرفهای مختلف را به یک قرارداد واحد بیاورد، بهجای آنکه برای هر دارایی فرمول سفارشی جداگانهای تعریف شود. بهای این استانداردسازی، تفاوت میان شاخص مرجع و مواجهه یک پروژه مشخص است؛ تفاوتی که اغلب «ریسک مبنا» نامیده میشود.
ریسک بهرهبرداری و وثیقه
تسویه نقدی یعنی موقعیت مشتقه بهخودیخود برای باتری برنامه بهرهبرداری تعیین نمیکند و برقی تحویل نمیدهد. این موقعیت میتواند پیامدهای مالی تغییر فاصله قیمت مرجع را عوض کند. فایده پوشش ریسک به این بستگی دارد که تغییرات درآمد پروژه تا چه اندازه با تغییرات فاصله قیمت مرجع همخوان باشد. نتایج بهرهبرداری، درآمد واقعاً کسبشده را نشان میدهند؛ تسویه قرارداد آتی، تغییر شاخص مرجع را ثبت میکند.
بودجه وثیقه نیز مطرح است. روششناسی وجه تضمین شرکت European Commodity Clearing، وجه تضمین اولیه را محافظی در برابر تغییرات احتمالی طی مدت لازم برای بستن یک موقعیت توصیف میکند. این شرکت پارامترهای ریسک را روزانه بهروز میکند و در مواردی که تمرکز موقعیتها زمان نقد کردن آنها را طولانیتر کند، میتواند مبالغ اضافی مطالبه کند. یک کسبوکار نمیتواند پوشش ریسکی را که از طریق اتاق پایاپای تسویه میشود، فقط بر اساس جبران اقتصادی نهایی آن ارزیابی کند؛ منابع لازم برای حفظ موقعیت نیز اهمیت دارند.
اینکه معامله این قراردادها کمهزینه شود، به میزان مشارکت، فاصله قیمتهای پیشنهادی خرید و فروش و حجم در دسترس بستگی دارد؛ مشخصات قرارداد هیچیک از این نتایج را اثبات نمیکند. حتی در صورت نقدشوندگی فراوان، تفاوت میان فرمول تسویه و بهرهبرداری قابل تحققِ خودِ ذخیرهساز باقی میماند. پوشش ریسکی که به بهترین قیمتهای روز متصل است، میتواند بخشی از ریسک درآمد را جبران کند، درحالیکه محدودیتهای فیزیکی باتری دستنخورده میمانند.
اشتراک نشریه · رایگان
هفته، به زبان ساده
هر جمعه، گزارشی پنجدقیقهای از رویدادهایی که بازارها و اقتصاد را جابهجا کردند. خبرنامه فعلاً به زبان انگلیسی ارسال میشود.
میانگین معاملات روزانه اختیارهای SPX با سررسید همان روز در سهماهه سوم به ۳٫۲ میلیون قرارداد رسید. اثر آنها بر بازار دارایی پایه به موقعیت خالص معاملهگران واسط و چگونگی تغییر آن موقعیتها بستگی دارد.
وزارت کشاورزی آمریکا اکنون برای پایان فصل ۲۰۲۶/۲۷ موجودی پنبه بیشتری نسبت به پیشبینی یک ماه پیش انتظار دارد. بااینحال، پیشبینی میشود این ذخایر در طول فصل همچنان کاهش یابند و صادرات برزیل از آمریکا بیشتر باشد.
دومین بازچینی شاخصهای آمریکایی در سال ۲۰۲۶ پس از پایان معاملات ۱۱ دسامبر اجرایی میشود. رتبهبندی، فهرستهای اولیه اعضا و اجرای تغییرات، تصمیمهای معاملاتی متفاوتی ایجاد میکنند.