آمار اقتصادی · توضیحگر ماندگار
کنارزدن اثر تقویم
ارقام ماهانه اقتصادی با حذف الگوهای تکرارشونده مفیدتر میشوند، اما نتیجه همچنان یک برآورد است
آسانبودن معامله واحد یک صندوق قابلمعامله در بورس، هزینه معامله داراییهای درون آن را مشخص نمیکند
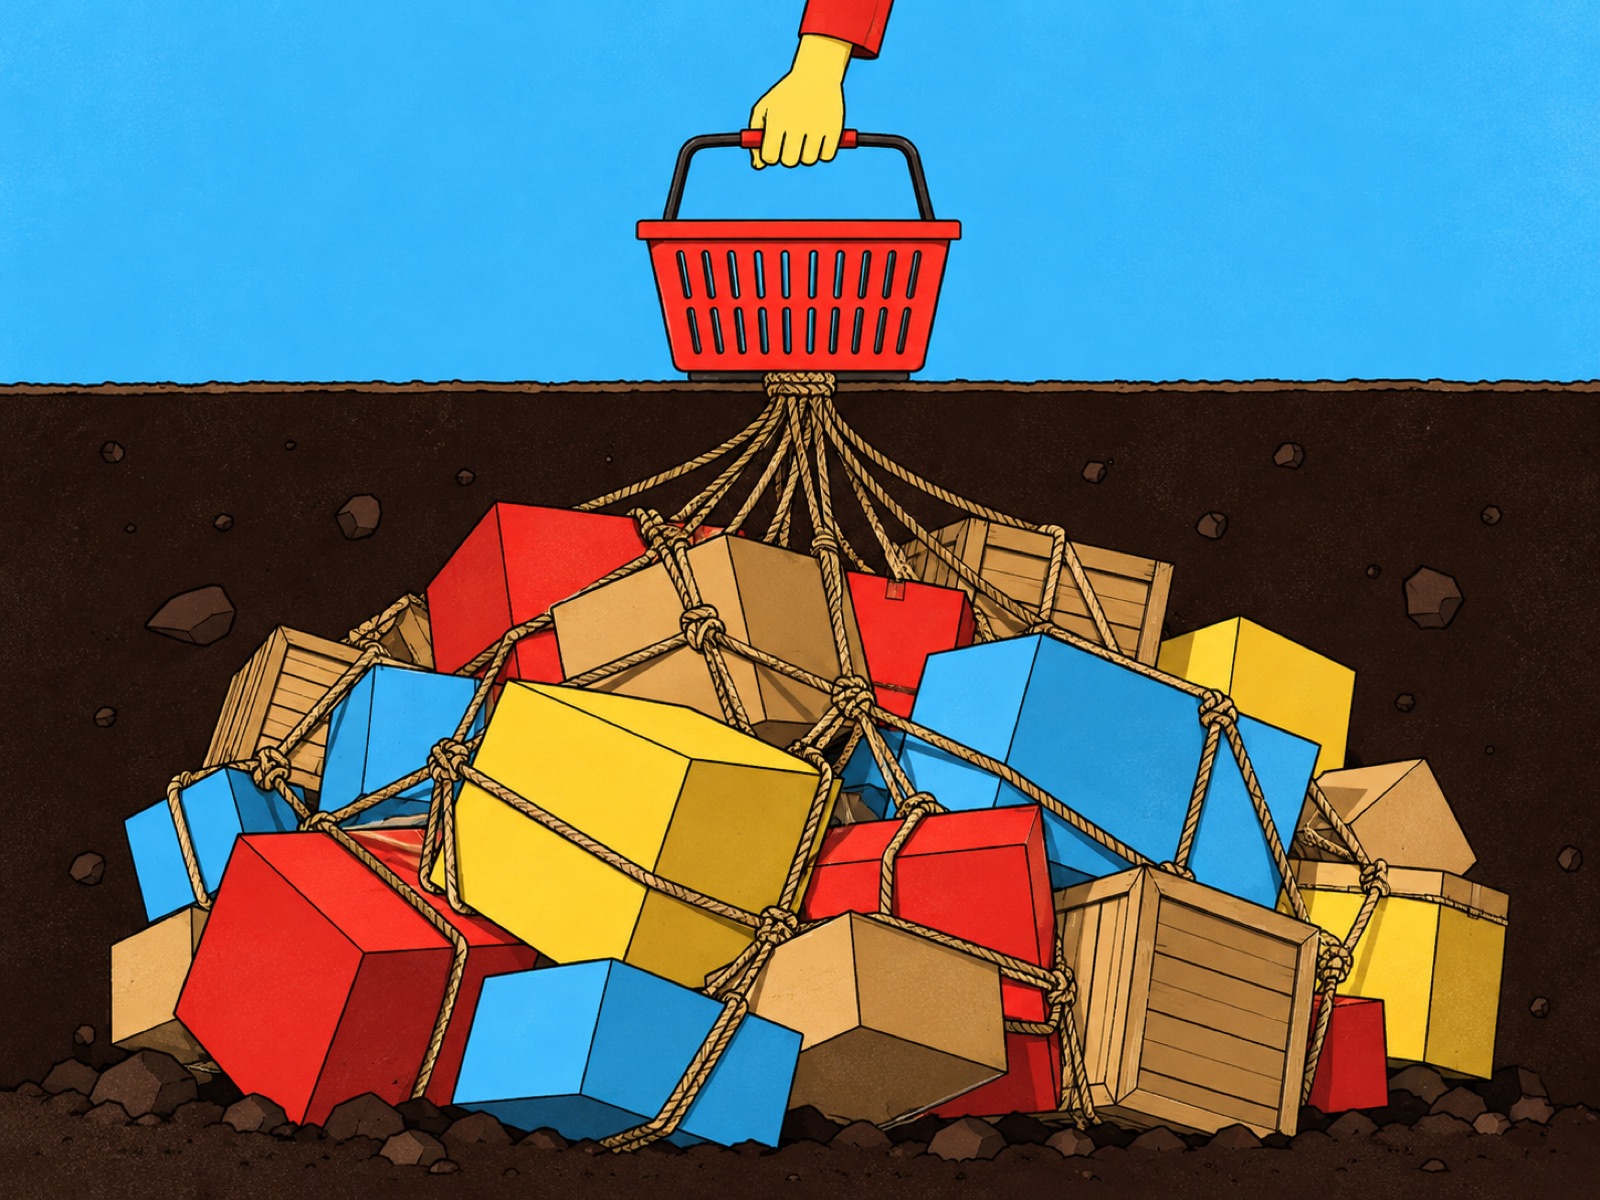
واحدهای یک صندوق قابلمعامله در بورس میتوانند هزاران بار دستبهدست شوند، بیآنکه صندوق حتی یک ورقه قرضه یا سهم اضافی بخرد. خریداران و فروشندگان ممکن است صرفاً مالکیت واحدهای موجود را با یکدیگر مبادله کنند. بنابراین، شلوغبودن صفحه معاملات دلیلی بر ورود پول به صندوق نیست.
پشت نماد معاملاتی، دو بازار وجود دارد. در بورس، سرمایهگذاران واحدها را با قیمتهای اعلامشده با یکدیگر معامله میکنند. در فرایندی جداگانه، مشارکتکنندگان مجاز که معمولاً مؤسسات مالی بزرگاند، میتوانند مستقیماً نزد صندوق، بلوکهایی از واحدها را صادر یا ابطال کنند. کمیسیون بورس و اوراق بهادار آمریکا این تمایز را در بولتن سرمایهگذاران درباره ETFهای ثبتشده توضیح میدهد. این مقاله توضیحی درباره همین ساختار متعارف صندوق است؛ سایر محصولات قابلمعامله در بورس ممکن است سازوکارهای متفاوتی داشته باشند.
در فرایند صدور، مشارکتکننده مجاز سبد توافقشدهای از داراییها، وجه نقد یا ترکیبی مجاز از این دو را تحویل میدهد و واحدهای جدید ETF دریافت میکند. ابطال در جهت عکس انجام میشود: واحدها به صندوق بازمیگردند و مشارکتکننده، داراییها یا وجه نقد تعیینشده را دریافت میکند. سبد طبق مقررات صندوق تعیین میشود؛ یک دارنده عادیِ خرد نمیتواند صرفاً بخشی دلخواه از پرتفوی را مطالبه کند.
این فرایند میان قیمت بورسی و داراییهای صندوق پیوندی اقتصادی ایجاد میکند. در یک مثال فرضی، فرض کنید داراییهای لازم برای صدور معادل یک واحد ۱۰۰ پوند هزینه دارد، درحالیکه میتوان یک واحد ETF را به قیمت ۱۰۱ پوند فروخت. اگر این تفاوت از هزینهها و ریسکهای معامله بیشتر باشد، صدور واحد و فروش آن جذاب میشود. افزایش واحدهای عرضهشده و تقاضا برای سبد، معمولاً شکاف را کاهش میدهد.
معامله واحد با تخفیف نسبت به ارزش داراییها میتواند انگیزه معکوس ایجاد کند: خرید واحد، ابطال آن و فروش داراییهای دریافتی. اما محاسبه باید با قیمتهای قابلاجرا، کارمزدها و سبد واقعی ابطال انجام شود. شکاف ۱ پوندی روی صفحه معاملات لزوماً به معنای ۱ پوند سود نیست. زمانبندی، تأمین مالی و هزینه معامله داراییها اهمیت دارند.
خالص ارزش داراییها بهازای هر واحد، که در مقایسههای قیمتی اغلب بهاختصار NAV خوانده میشود، برابر است با ارزش داراییها پس از کسر بدهیها، تقسیم بر تعداد واحدهای صندوق. برای ETFهای ثبتشده در آمریکا که کمیسیون بورس و اوراق بهادار درباره آنها بحث میکند، این مقدار دستکم در هر روز کاری محاسبه میشود. قیمت بورسی، قیمتی است که سرمایهگذاران واقعاً حاضرند با آن معامله کنند. لازم نیست قیمت بورسی در هر لحظه با NAV گزارششده هر واحد برابر باشد.
آشفتگی بازار در مارس و آوریل ۲۰۲۰ آزمونی واقعی فراهم کرد. قیمت ETFهای اوراق قرضه فاصله چشمگیری با NAVهای گزارششده پیدا کرد و مشارکتکنندگان مجاز این شکافها را بلافاصله از بین نبردند. تحلیل بعدی بانک تسویههای بینالمللی بر یک علت ساختاری تأکید کرد: سبدهای صدور و ابطال صندوقهای اوراق قرضه ممکن است تنها بخشی از داراییهای صندوق را در بر بگیرند و با یکدیگر تفاوت اساسی داشته باشند.
این انعطاف به مدیر صندوق کمک میکند در بازاری فعالیت کند که ممکن است هر ورقه قرضه در آن بهندرت و با حداقل حجمهای بزرگ معامله شود. همین ویژگی، تصویر ساده مبادله ETF با نسخه کوچک و کاملاً یکسانی از پرتفوی را گمراهکننده میکند. آربیتراژگر باید اوراقی را قیمتگذاری کند که واقعاً دریافت خواهد کرد و دشواری فروش آنها را نیز در نظر بگیرد.
مشکل اندازهگیری نیز وجود داشت. ممکن است یک ETF پیوسته معامله شود، درحالیکه برای برخی اوراق قرضه زیربنایی آن قیمت معامله تازهای وجود ندارد. بانک مرکزی انگلستان در بررسی سال ۲۰۲۱ خود درباره تأمین مالی بازارمحور، از شواهد اولیهای خبر داد که نشان میداد تخفیف قیمت ETFها در دوره تنش مارس ۲۰۲۰، حاوی اطلاعاتی درباره تغییرات بعدی ارزشگذاری صندوقهای سرمایهگذاری بازِ مشابه بوده است. این بانک همچنین اشاره کرد که اختلال در آربیتراژ میتوانسته در این وضعیت نقش داشته باشد. تخفیف ظاهری ممکن است بازتاب ارزشگذاریهای بهروزنشده اوراق قرضه، دشواری بهرهبرداری از شکاف قیمت یا هر دو باشد.
حجم معاملات، واحدهای دستبهدستشده را اندازه میگیرد. خالص صدور و ابطال، تغییرات ناشی از سازوکار بازار اولیه صندوق را نشان میدهد. داراییهای تحت مدیریت هم بر اثر جریان ورود و خروج پول و هم بر اثر تغییر ارزش سرمایهگذاریهای موجود تغییر میکنند. جایگزینکردن هر یک از این معیارها با دیگری میتواند عددی درست را به روایتی گمراهکننده تبدیل کند.
درباره نقدشوندگی نیز همین دقت لازم است. فاصله اندک میان قیمت پیشنهادی خرید و فروش در یک بعدازظهر عادی، هزینه معامله بورسی مشخصی را در همان زمان نشان میدهد. این به معنای تضمین همان فاصله قیمت خرید و فروش برای سفارشی بسیار بزرگتر، در دوره تنش یا هنگام بستهبودن بازار زیربنایی نیست. برای سرمایهگذاری که گزارش صندوق را میخواند، ترکیب داراییها، فاصله قیمت خرید و فروش و سابقه صرف یا تخفیف قیمت، به پرسشهای متفاوتی پاسخ میدهند.
بنابراین، وقتی فعالیت یک ETF جهش میکند، پرسش نخست این است که این افزایش کجا رخ داده: میان سرمایهگذاران در بورس یا میان مشارکتکنندگان مجاز و صندوق؟ پرسش بعدی این است که معامله سبد واقعی چقدر هزینه خواهد داشت. نماد معاملاتی، پرتفوی را به بورس میآورد؛ اما نمیتواند فروش همه اوراق قرضه موجود در آن را به یک اندازه آسان کند.
ارقام ماهانه اقتصادی با حذف الگوهای تکرارشونده مفیدتر میشوند، اما نتیجه همچنان یک برآورد است
مقایسه بر پایه قدرت خرید، تولید داخلی را متفاوت از نرخ ارزی میسنجد که برای پرداخت صورتحسابهای خارجی به کار میرود
قراردادهای فوروارد، زمان جابهجایی پول را نیز در کنار خود ارز قیمتگذاری میکنند؛ موضوعی که برداشت از بازده سرمایهگذاری خارجی را تغییر میدهد