پرداختها · فدناو
رشد فدناو چه انتظاری از بانکها ایجاد میکند
تعداد پرداختها در سهماهه سوم ۲۷٫۶٪ افزایش یافت؛ بانکها همچنان باید خدماتی را که پیرامون تسویه آنی میسازند قیمتگذاری و پشتیبانی کنند و پرداختها را با سوابق تطبیق دهند
مطالعهای در سال ۲۰۲۶ از افزایش حق بیمه و عدم تمدید بیمهنامهها در کنار حضور گسترده بیمهگران خبر میدهد؛ دادههای تاریخی آن، پرسشهای محلی مهمی را بیپاسخ میگذارند
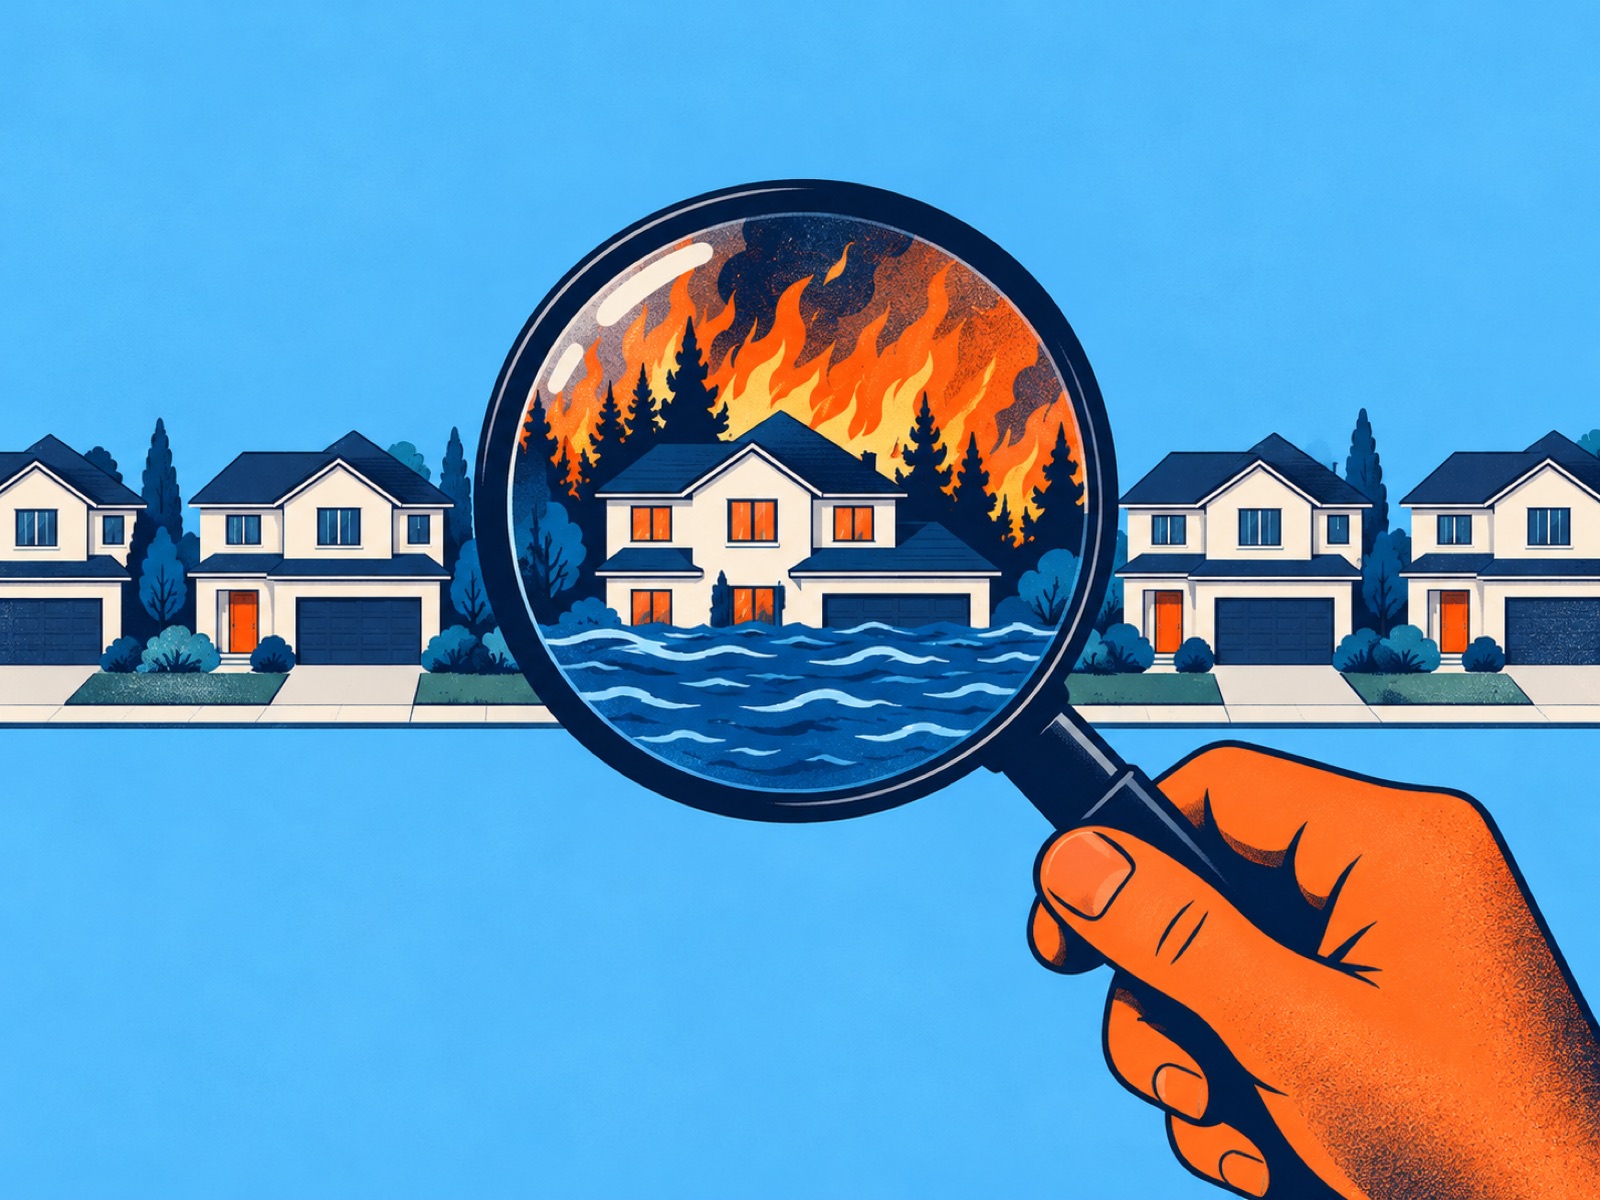
حضور گسترده بیمهگران میتواند همزمان با بدترشدن شرایط مالکان خانه ادامه داشته باشد. مطالعهای که انجمن ملی ناظران بیمه در ۵ اوت ۲۰۲۶ منتشر کرد، این تنش را در بازار آمریکا مستند میکند. اطلاعیه انتشار، از حضور گسترده بیمهگران و بهبود نتایج عملیات بیمهگری در سال ۲۰۲۴، در کنار افزایش حق بیمه، عدم تمدید بیمهنامهها و هزینه خسارتها خبر داد. این یافتهها به دادههای تا پایان سال ۲۰۲۴ مربوطاند، نه قیمت یک بیمهنامه جدید در اکتبر ۲۰۲۶.
در چهار منطقه جغرافیاییِ تعریفشده توسط انجمن، میانگین حق بیمه هر بیمهنامه از سال ۲۰۱۸ تا ۲۰۲۴، پس از تعدیل تورم، بین ۱۸٫۳٪ تا ۴۳٫۳٪ افزایش یافت. نرخ عدم تمدید به ابتکار شرکت بیمه نیز بسته به منطقه، بین ۹۶٪ تا ۲۱۶٪ بالا رفت. ارقام اخیر افزایش نسبی نرخهای عدم تمدید را اندازه میگیرند. معنای آنها این نیست که این درصد از خانهها بدون بیمه شدهاند؛ این ارقام بهتنهایی سطح خود نرخها را هم نشان نمیدهند.
این یافتهها وجوه متفاوت یک کسبوکار واحد را توصیف میکنند. حق بیمه برای بیمهگر درآمد و برای خانوار هزینه است. تغییر قیمتها، خسارتها یا ترکیب ریسکهای پذیرفتهشده میتواند عملکرد مالی بیمهگر را بهبود دهد، بیآنکه پوشش بیمه برای یک ملک مشخص مقرونبهصرفهتر شود. سودآوری در سطح کل بازار نمیتواند پرسش دسترسپذیری بیمه را پاسخ دهد.
مجموعه داده نظارتی سال ۲۰۲۴ در این گزارش، ۷۱۵ شرکت بیمه مسکن را با حداقل ۵۰٬۰۰۰ دلار حق بیمه سالانه ثبت کرده است. گزارش هشدار میدهد که بسیاری از شرکتها درون گروههایی با برند مشترک فعالیت میکنند؛ بنابراین شمار شرکتها با شمار گروههای مستقل متفاوت است. همچنین یک حذف جغرافیایی مهم را توضیح میدهد: نیویورک برای این بخش از مطالعه داده ارائه نکرده و در نتایج منطقه شمالشرق حضور ندارد.
محدوده جغرافیایی فعالیت بیمهگر به اندازه حضور آن در شمار شرکتها مهم است. بیمهگری که در جایی از یک منطقه بیمهنامه صادر میکند، لزوماً برای همه ساختمانهای آن منطقه بیمهنامه جدید ارائه نمیدهد. ثابتماندن تعداد شرکتها نیز نشان نمیدهد که تمایل هر یک به پذیرش ریسک در همه مکانها حفظ شده است. مرور عمومی گزارش اشاره میکند که بیش از نیمی از بیمهگران در هر منطقه، پس از سال ۲۰۱۸ تعداد بیمهنامههای خود را کاهش دادند، هرچند میزان کلی حضور بیمهگران ثابت ماند.
بنابراین مجموع منطقهای میتواند تغییرات چشمگیری را در مکانهایی پنهان کند که هر بیمهگر حاضر است در آنها بیمهنامه صادر کند. ممکن است مشکل اقتصادی در مجموعه کوچکتری از املاک متمرکز باشد، در حالی که پرتفوی بزرگی از دیگر بیمهنامهها همچنان برقرار است. سنجش این تمرکز به اطلاعاتی نیاز دارد درباره اینکه پوشش در کجا ارائه یا تمدید میشود یا کنار گذاشته میشود، و شرایط آن چگونه تغییر میکند.
مطالعهای قدیمیتر از وزارت خزانهداری، ارزش نگاه دقیقتر را نشان میدهد. این مطالعه که در ژانویه ۲۰۲۵ منتشر شد و دوره ۲۰۱۸ تا ۲۰۲۲ را پوشش میداد، با استفاده از معیار خود برای زیان مورد انتظار ناشی از مخاطرات اقلیمیِ ساختمانها، دریافت که میانگین حق بیمه در یکپنجم کدهای پستی با بالاترین ریسک، ۸۲٪ بیشتر از یکپنجمِ دارای پایینترین ریسک بود. تحلیل، سیل را از آن معیار مخاطرات کنار گذاشته بود، زیرا بیمهنامههای عادی مالکان خانه معمولاً آن را پوشش نمیدهند. اینها روابط تاریخی درون مجموعه دادهای مشخصاند، نه قیمت پیشنهادی امروز برای خانههای مشابه. اطلاعیه مطالعه وزارت خزانهداری؛ گزارش و روششناسی
نهادهای ناظر ایالتی در فراخوان دادههای بیمه مسکنِ سال ۲۰۲۶، سوابق تفصیلیتری برای دوره ۲۰۱۸ تا ۲۰۲۵ و طیف گستردهتری از انواع بیمهنامه درخواست کردند. یادداشتی به تاریخ ۲۱ مه، با اشاره به گسترش دامنه و نیاز به اعتبارسنجی، مهلت ارسال را تا ۱۵ ژوئیه تمدید کرد. آن مهلت گذشته است. الزامات منتشرشده بهتنهایی مشخص نمیکنند که آیا همه بیمهگران دادههای کامل ارائه کردهاند یا چه مقدار از تحلیل حاصل بهصورت عمومی در دسترس است.
اطلاعات بهتر میتواند انتخاب سیاستی را دقیقتر کند. اگر مشکل اصلی افزایش هزینه بازسازی باشد، پاسخ با سیاستی که کمبود بیمهگران مایل به پذیرش ریسک در مکانی مشخص را هدف میگیرد متفاوت خواهد بود. اگر بیمهگذاران میان انواع پوشش جابهجا میشوند، صرفِ شمارش لغوها ممکن است آنچه را جایگزین حمایت قبلی میشود نبیند. پاسخ به این پرسشها، جزئیات جغرافیایی و اطلاعات در سطح بیمهنامه میخواهد که مجموعهای کلی بازار در بر ندارند.
گزارشها به پرسشی متفاوت از پرسش خانواری پاسخ میدهند که در پی تمدید بیمه است. آنها قیمتها و حضور بیمهگران را در مجموعهدادههای بزرگ تاریخی توصیف میکنند؛ خانوار باید بداند کدام بیمهگر ملکش را، با چه شرایطی و با چه هزینهای پوشش خواهد داد. پیونددادن این دو نگاه میتواند بحث سیاستی را مفیدتر کند. حضور گسترده بیمهگران برای سلامت بازار اهمیت دارد، اما دسترسی به یک بیمهنامه مناسب همچنان مسئلهای محلی است.
تعداد پرداختها در سهماهه سوم ۲۷٫۶٪ افزایش یافت؛ بانکها همچنان باید خدماتی را که پیرامون تسویه آنی میسازند قیمتگذاری و پشتیبانی کنند و پرداختها را با سوابق تطبیق دهند
پیش از کوتاهشدن چرخه تسویه اتحادیه اروپا در اکتبر ۲۰۲۷، الزامات تخصیص و تأیید معاملات برای شرکتهای سرمایهگذاری و مشتریان حرفهای آنها اجرایی میشود
پیش از فرارسیدن مهلتهای آمریکا، ارائهدهندگان جدید پایاپای گزینههای بالقوهای عرضه میکنند؛ تهاتر ریسک موقعیتهای پرتفوی و هزینه وثیقه در تعیین اینکه آیا معاملات به سوی آنها میروند نقش خواهد داشت