آمار اقتصادی · توضیحگر ماندگار
کنارزدن اثر تقویم
ارقام ماهانه اقتصادی با حذف الگوهای تکرارشونده مفیدتر میشوند، اما نتیجه همچنان یک برآورد است
پوشش سریع بلایای طبیعی به فرمولی ازپیشتوافقشده وابسته است؛ پس مبلغ پرداختی آن میتواند با خسارت تفاوت داشته باشد
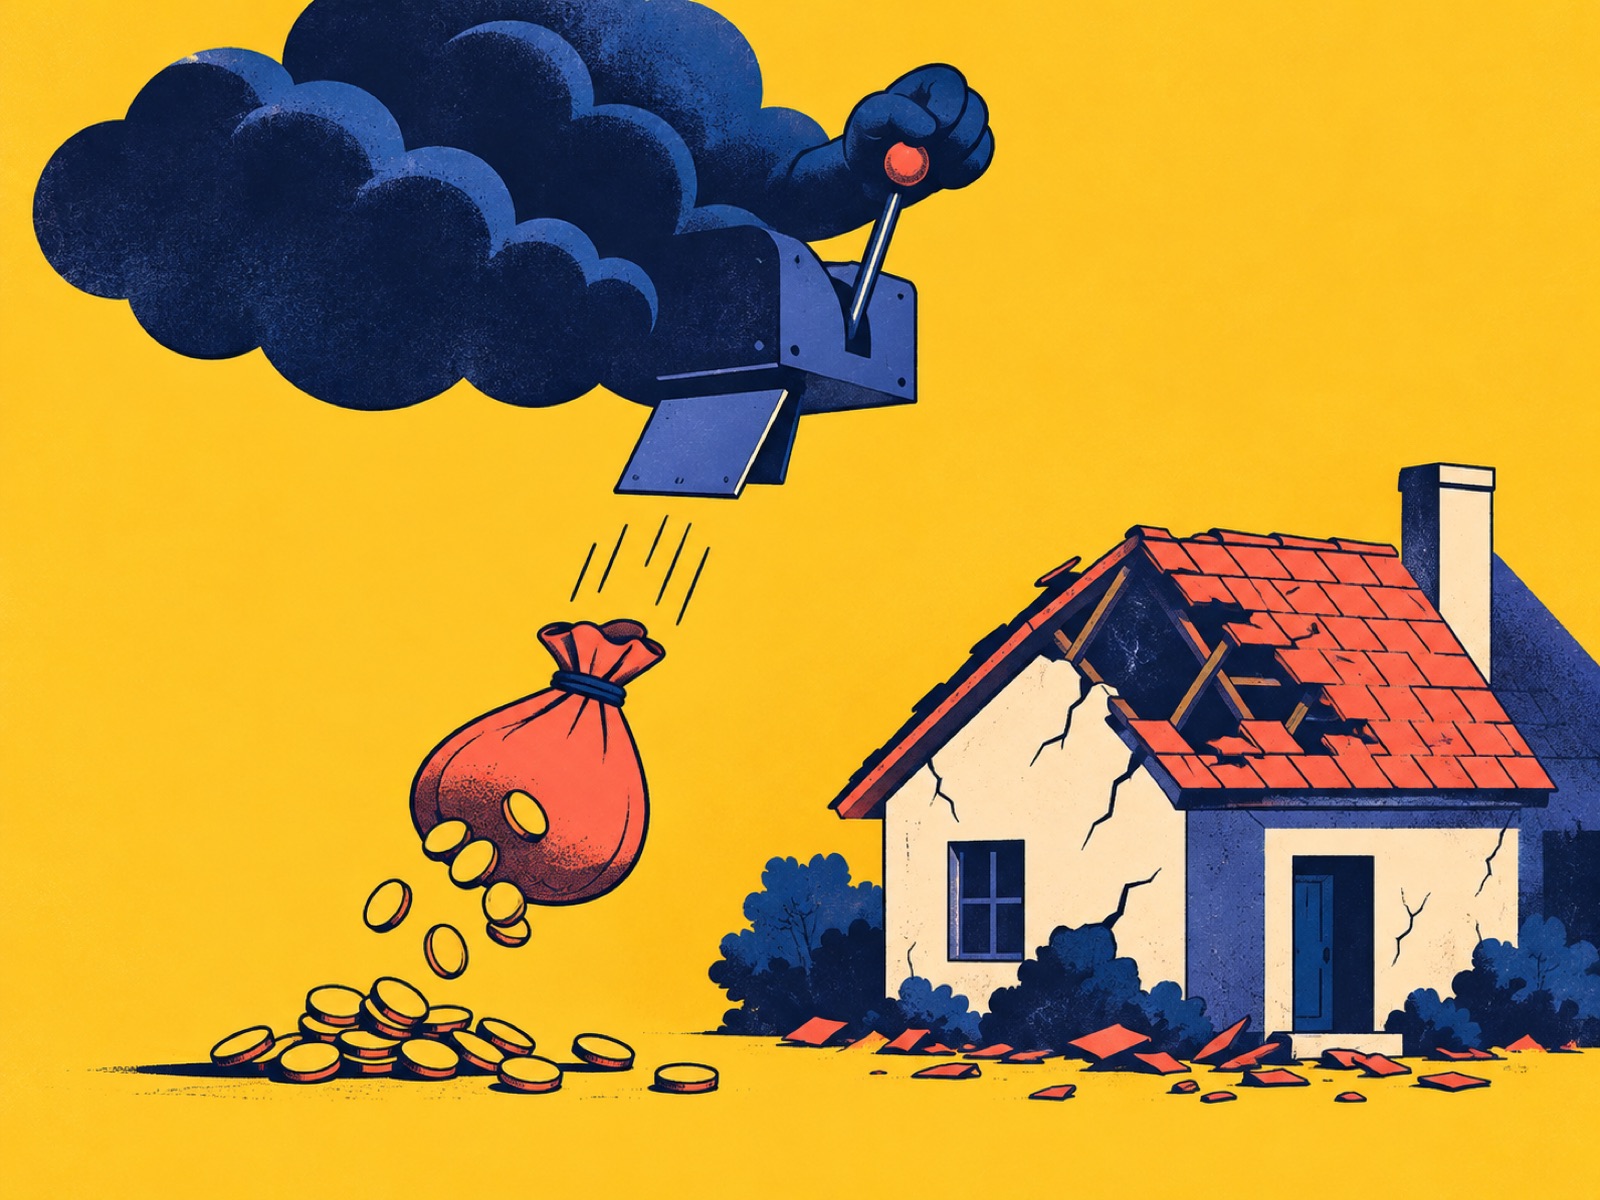
در ۹ ژوئیه ۲۰۲۴، بیمهگر بلایای طبیعی کارائیب، CCRIF، اعلام کرد که پس از توفند بریل حدود ۴۴ میلیون دلار آمریکا به گرنادا خواهد پرداخت. قاعده پرداخت از پیش تعیین شده بود: این قاعده به شدت رویداد و زیان محاسبهشده با مدلی وابسته بود که قبلاً بر سر آن توافق شده بود. این اعلامیه نه ارزیابی تکتک ساختمانهای آسیبدیده بود و نه وعده جبران کل هزینه بازسازی.
بیمه پارامتریک این بدهبستان را آشکار میکند. قرارداد بهجای آنکه منتظر ارزیابی کل هزینه خسارتِ تحت پوشش بماند، یک معیار قابلاندازهگیری برای فعالشدن پرداخت و قاعدهای برای مبلغ آن تعیین میکند. خریدار مسیر روشنتری برای دسترسی سریع به منابع مالی به دست میآورد. در مقابل، میپذیرد که پرداخت قراردادی ممکن است با خسارت واقعی او متفاوت باشد.
معیار فعالسازی میتواند بر یک سنجه فیزیکی، مانند سرعت باد یا میزان بارش، یا بر مدلی استوار باشد که ویژگیهای یک رویداد را به زیان برآوردی تبدیل میکند. اینها طراحیهای متفاوتیاند. مدل فاجعه CCRIF شامل اطلاعات مخاطره، میزان مواجهه با خطر و آسیبپذیری است؛ بنابراین، نباید رویکرد آن را صرفاً به یک عدد ثبتشده در ایستگاه هواشناسی تقلیل داد. توضیح فنی این نهاد، هم مدل و هم احتمال عدم انطباق با زیان واقعی را شرح میدهد.
بیمهنامهای فرضی را تصور کنید که اگر بارش در ایستگاهی تعیینشده طی سه روز از آستانه مشخصی بالاتر برود، ۱ میلیون پوند میپردازد. ممکن است بنگاهی در نزدیکی آن با سیل شدید روبهرو شود، درحالیکه ایستگاه بارشی اندکی پایینتر از آستانه ثبت کند. طبق این قرارداد سادهشده، هیچ پرداختی بر مبنای معیار فعالسازی به آن تعلق نمیگیرد. حالت دیگر این است که ایستگاه بارش سنگین ثبت کند، اما زهکشی از بنگاه محافظت کند و مبلغ پرداختی از زیان آن بیشتر شود.
این عدم انطباق «ریسک مبنا» نام دارد. علت آن ممکن است این باشد که اندازهگیریها محل نامناسبی را پوشش میدهند، دارایی بیمهشده بهشکلی غیرمعمول آسیبپذیر یا مقاوم است، یا مدل یکی از علل مرتبط خسارت را در بر نمیگیرد. طراحی بهتر میتواند این فاصله را کاهش دهد، اما شاخص همچنان نمایندهای تقریبی از تجربه واقعی خریدار است.
تمایز میان خطرها نیز اهمیت دارد. توضیح CCRIF پوشش توفند گرمسیری مرتبط با باد و بالاآمدن آب دریا بر اثر توفان را از پوشش بارش بیشازحد جدا میکند. یک توفان میتواند چند نوع خسارت ایجاد کند، اما بیمهنامه در برابر خطرهایی پاسخگوست که در شرایط آن مشخص شدهاند. نام رویداد تعیین نمیکند کدام قرارداد پرداخت خواهد کرد؛ خطر تحت پوشش تعیینکننده است.
گزارش بانک جهانی از طرح آزمایشی بیمه پارامتریک در فیلیپین، نتیجهای آموزنده را ثبت میکند: پس از یک توفند، مبلغ پرداختی از خسارت واقعی در استانی که معیار پرداخت را فعال کرده بود بیشتر شد. سپس تخصیص پول دشوار شد، چون استانهای دیگر خسارت بیشتری دیده بودند. این تجربه به تغییر قواعد تخصیص بین بیمهنامه اول و دوم انجامید.
پرداخت بیمهگر و توزیع پول از سوی دولت، زمانبندی متفاوتی دارند. حتی یک پرداخت قراردادی سریع ممکن است زمان ببرد تا به مردم یا خدماتی برسد که قرار است از آن بهره ببرند. قواعد بودجه، شرایط برخورداری و سامانههای توزیع تعیین میکنند که آیا سرعت تأمین مالی به امدادرسانی عملی تبدیل میشود یا نه. معیار فعالسازی بهتنهایی نمیتواند این تصمیمهای اداری را حل کند.
گزارش مفصلتر درسهای آموختهشده بانک جهانی همچنین ریسکهای مرتبط با طرفهای قرارداد، ارز و عامل محاسبه را شناسایی میکند. انتخاب یک قاعده ساده پرداخت، نیاز به نهادهای قابلاعتماد و زنجیره پرداخت کارآمد را از بین نمیبرد.
برای خریداری که این نوع پوشش را ارزیابی میکند، روشنگرترین تمرین بررسی رویدادهای زیانبار محتملی است که با فاصلهای اندک، معیار فعالسازی را محقق نمیکنند. آیا بودجه اضطراری از عهده چنین وضعی برمیآید؟ اگر خسارت در ناحیه همجوار رخ دهد، حسگری از کار بیفتد یا منشأ اصلی خسارت خطری خارج از پوشش بیمهنامه باشد، چه میشود؟ پاسخها نشان میدهند خریدار بیرون از بیمهنامه به چه منابع مالی نیاز خواهد داشت.
روی دیگر ماجرا نیز باید آزموده شود. اگر فرمول بیش از زیانهای فوری پول بپردازد، چه کسی، برای چه هدفی و با کدام قواعد پاسخگویی مجاز به استفاده از آن است؟ بیمهنامه یک دولت نباید پاسخ این پرسشها را به میانه وقوع فاجعه موکول کند. تجربه فیلیپین نشان میدهد که حتی پرداختی مطلوب نیز میتواند مسئله تخصیص ایجاد کند.
ذخایر، بیمههای دیگر، استقراض و کمکهای بخش عمومی ممکن است بخشهایی از نیاز تأمین مالی را پوشش دهند که بیمهنامه مبتنی بر معیار فعالسازی بیپاسخ میگذارد. در نتیجه، دو کار در طراحی باقی میماند: تنظیم معیار متناسب با نیاز نقدی اضطراری، و توافق بر سر مقصد مبلغ پرداختی. طرح آزمایشی فیلیپین نشان میدهد چرا هر دو باید بخشی از آمادگی قبلی باشند. سرعت پرداخت تنها بخشی از مسیر میان وقوع رویداد تحت پوشش و تأمین منابع امدادرسانی است.
ارقام ماهانه اقتصادی با حذف الگوهای تکرارشونده مفیدتر میشوند، اما نتیجه همچنان یک برآورد است
مقایسه بر پایه قدرت خرید، تولید داخلی را متفاوت از نرخ ارزی میسنجد که برای پرداخت صورتحسابهای خارجی به کار میرود
قراردادهای فوروارد، زمان جابهجایی پول را نیز در کنار خود ارز قیمتگذاری میکنند؛ موضوعی که برداشت از بازده سرمایهگذاری خارجی را تغییر میدهد