آمار اقتصادی · توضیحگر ماندگار
کنارزدن اثر تقویم
ارقام ماهانه اقتصادی با حذف الگوهای تکرارشونده مفیدتر میشوند، اما نتیجه همچنان یک برآورد است
کسر ارزش وثیقه از وامدهنده محافظت میکند، اما تغییر شرایط وثیقه میتواند وامگیرنده را زیر فشار بگذارد
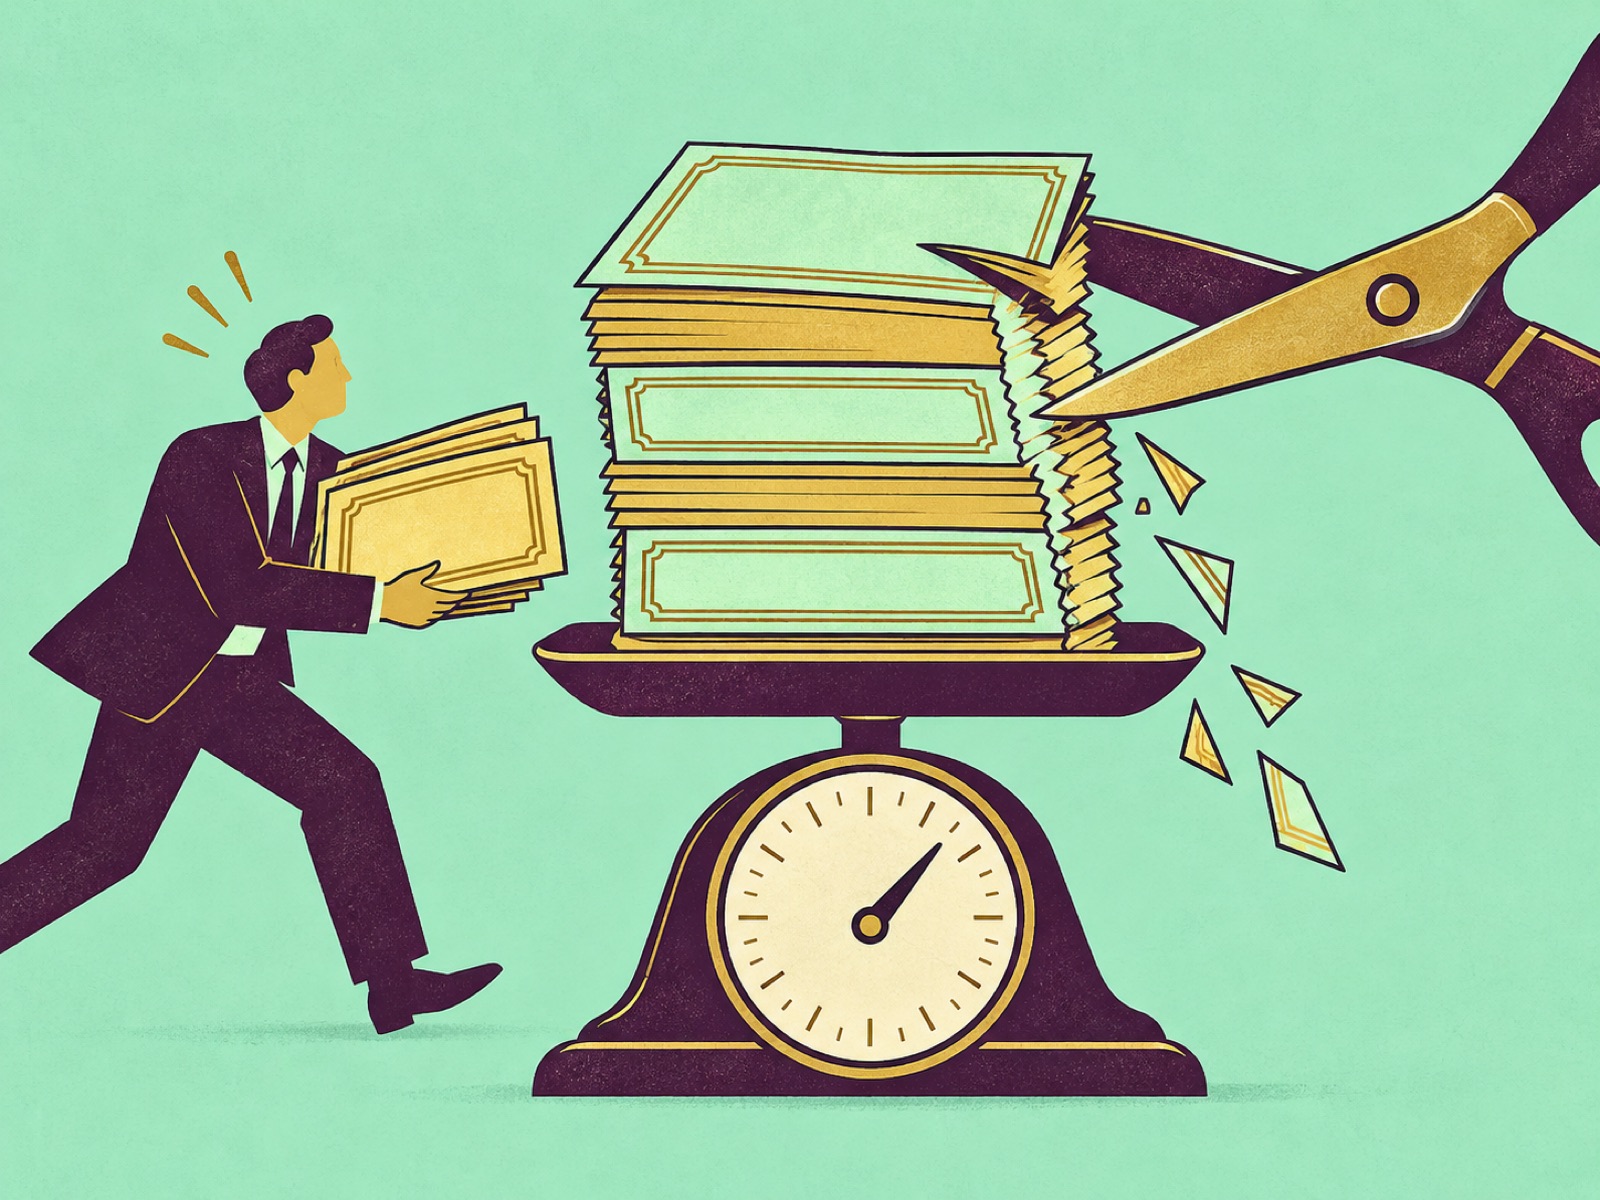
ممکن است اوراق قرضه قابلاتکا باشد، اما تأمین مالی با اتکا به آن نه. مالکی که بدهی زیادی گرفته است، ممکن است پس از افتی کوچک در قیمت بازار اوراق با کمبود وجه نقد روبهرو شود؛ مدتها پیش از آنکه بازپرداخت خود اوراق محل تردید باشد. در بازار توافقهای بازخرید، کسر ارزش وثیقه به تعیین میزان حاشیه مانور این مالک کمک میکند.
ریپو، فروش اوراق بهادار را با توافق برای بازخرید آنها در آینده ترکیب میکند. از نظر اقتصادی، این معامله شبیه وامی است که همان اوراق وثیقه آن است. وامدهنده بازده خود را از طریق قیمت بازخرید به دست میآورد؛ وامگیرنده نیز بدون واگذاری دائمی موقعیت سرمایهگذاری، وجه نقد دریافت میکند. فدرالرزرو نیویورک این ساختار را در راهنمای معاملات ریپو و ریپوی معکوس شرح میدهد.
کسر ارزش وثیقه، یا هیرکات، فاصله میان ارزش وثیقه و وجه نقد پرداختشده است که در اینجا بهصورت نسبتی از ارزش وثیقه بیان میشود. در مثالی عمداً سادهشده، وامدهنده در برابر اوراقی به ارزش ۱۰۰ دلار، ۹۸ دلار میپردازد. هیرکات ۲٪ است. اگر وامگیرنده نکول کند، وثیقه اضافی تا حدی در برابر افت قیمت یا هزینه فروش دارایی محافظت ایجاد میکند. این کسر از بهرهای که بابت وام دریافت میشود جداست.
برای وامگیرندهای که کل این موقعیت را با همین ریپو و پول خودش تأمین مالی میکند، چنین ترتیبی به معنای ۲ دلار آورده خود وامگیرنده در برابر ۱۰۰ دلار دارایی است. کاهش ۱ دلاری ارزش اوراق، پیش از احتساب بهره و هزینههای دیگر، نیمی از آن سرمایه اولیه را از بین میبرد. این میزان اهرم در این موقعیت فرضی است، بدون درنظرگرفتن داراییها یا منابع مالی دیگری که وامگیرنده ممکن است داشته باشد.
حالا فرض کنید ارزش وثیقه به ۹۹ دلار کاهش یابد و هیرکات توافقشده همچنان ۲٪ بماند. مبلغ قابلتأمین مالی به ۹۷٫۰۲ دلار میرسد. در ترتیبی که پوشش وثیقه را به این شکل دوباره محاسبه میکند، وامگیرندهای که ابتدا ۹۸ دلار دریافت کرده، باید مبلغ وام را ۹۸ سنت کاهش دهد یا الزام معادل برای تأمین وثیقه را برآورده کند. فرایند دقیق به قرارداد بستگی دارد.
اگر معامله تمدیدشده هیرکات بیشتری داشته باشد، نیاز به وجه نقد میتواند باز هم افزایش یابد. با هیرکات ۵٪، همان اوراق ۹۹ دلاری تنها ۹۴٫۰۵ دلار تأمین مالی را پشتیبانی میکند. در مقایسه با ۹۸ دلار اولیه، وامگیرنده باید ۳٫۹۵ دلار جور کند. تغییر شرایط تأمین مالی، اثر یک جابهجایی نسبتاً کوچک در قیمت دارایی را تشدید کرده است.
رویههای واقعی ریپو از معامله کتاب درسی پیچیدهترند. پژوهش اوت ۲۰۲۵ دفتر پژوهشهای مالی آمریکا نشان داد که در پنج ماه نخست سال ۲۰۲۵، هیرکات ۵۶٪ از مانده معاملات ریپو در مجموعه داده آن درباره معاملات دوجانبه بدون پایاپای مرکزی صفر بوده است. با حذف معاملات میان اشخاص وابسته، این سهم به ۴۲٪ کاهش یافت. این درصدها همان مجموعه داده و دوره را توصیف میکنند، نه کل بازار ریپو را.
هیرکات صفر ثابت نمیکند که وامدهندگان ریسک را نادیده میگیرند. تحلیلی جداگانه از فدرالرزرو نیویورک توضیح میدهد که طرفهای معامله ممکن است ریسک را در چارچوب رابطهای گستردهتر مدیریت کنند؛ از جمله با موقعیتهای خنثیکننده و تمهیدات حفاظتی دیگر. برعکس، دانستن هیرکات یک معامله نیز تابآوری کل رابطه را ثابت نمیکند. ارزیابی محتاطانه مستلزم بررسی محدودیتها، ترتیبات حقوقی و ریسکهای همراه آن است.
الزامات وثیقه بیشتر میتواند یک وامدهنده را ایمنتر کند و همزمان وامگیرنده را وادار سازد بهسرعت وجه نقد فراهم کند. اگر وامگیرندگان زیادی برای این کار اوراق مشابهی بفروشند، قیمتها ممکن است باز هم پایین بیاید. اینکه این فرایند به حلقه بازخورد بیثباتکننده تبدیل شود یا نه، به اهرم، ذخایر نقدینگی، شرایط قرارداد و تمایل خریداران دیگر به ورود بستگی دارد. گزارش بانک تسویههای بینالمللی درباره مارس ۲۰۲۰ شواهدی از فروش اجباری اوراق خزانه آمریکا از سوی سرمایهگذاران اهرمی یافت.
زمان ایجاد این محافظت اهمیت دارد. وامگیرندهای که با آورده بیشتری از منابع خودش وارد یک موقعیت میشود، از ابتدا اهرم کمتری دارد. اما وامگیرندهای که پس از افت قیمتها از او وجه نقد بیشتری خواسته میشود، ممکن است راههای آسان چندانی برای تهیه آن نداشته باشد. پژوهش منتشرشده از سوی فدرالرزرو نیویورک نیز هشدار میدهد که رابطه میان هیرکات بیشتر و ثبات کل نظام، رابطهای مکانیکی و سرراست نیست.
برای وامگیرنده مثال ما، مسئله فوری یافتن ۳٫۹۵ دلار است، نه تصمیمگیری درباره اینکه اوراق سرانجام بازپرداخت میشود یا نه. ذخایر نقدی، تاریخ بعدی تأمین مالی و قواعد تجدید ارزشگذاری وثیقه تعیین میکنند که آیا او میتواند موقعیت خود را حفظ کند. دارایی سالم کمک چندانی به رفع مطالبه وجه نقدی نمیکند که زودتر سررسید میشود.
ارقام ماهانه اقتصادی با حذف الگوهای تکرارشونده مفیدتر میشوند، اما نتیجه همچنان یک برآورد است
مقایسه بر پایه قدرت خرید، تولید داخلی را متفاوت از نرخ ارزی میسنجد که برای پرداخت صورتحسابهای خارجی به کار میرود
قراردادهای فوروارد، زمان جابهجایی پول را نیز در کنار خود ارز قیمتگذاری میکنند؛ موضوعی که برداشت از بازده سرمایهگذاری خارجی را تغییر میدهد