آمار اقتصادی · توضیحگر ماندگار
کنارزدن اثر تقویم
ارقام ماهانه اقتصادی با حذف الگوهای تکرارشونده مفیدتر میشوند، اما نتیجه همچنان یک برآورد است
شرایط پرداخت میتواند رشد شرکت را تأمین مالی کند یا باعث شود هر فروش اضافی وجه نقد مصرف کند
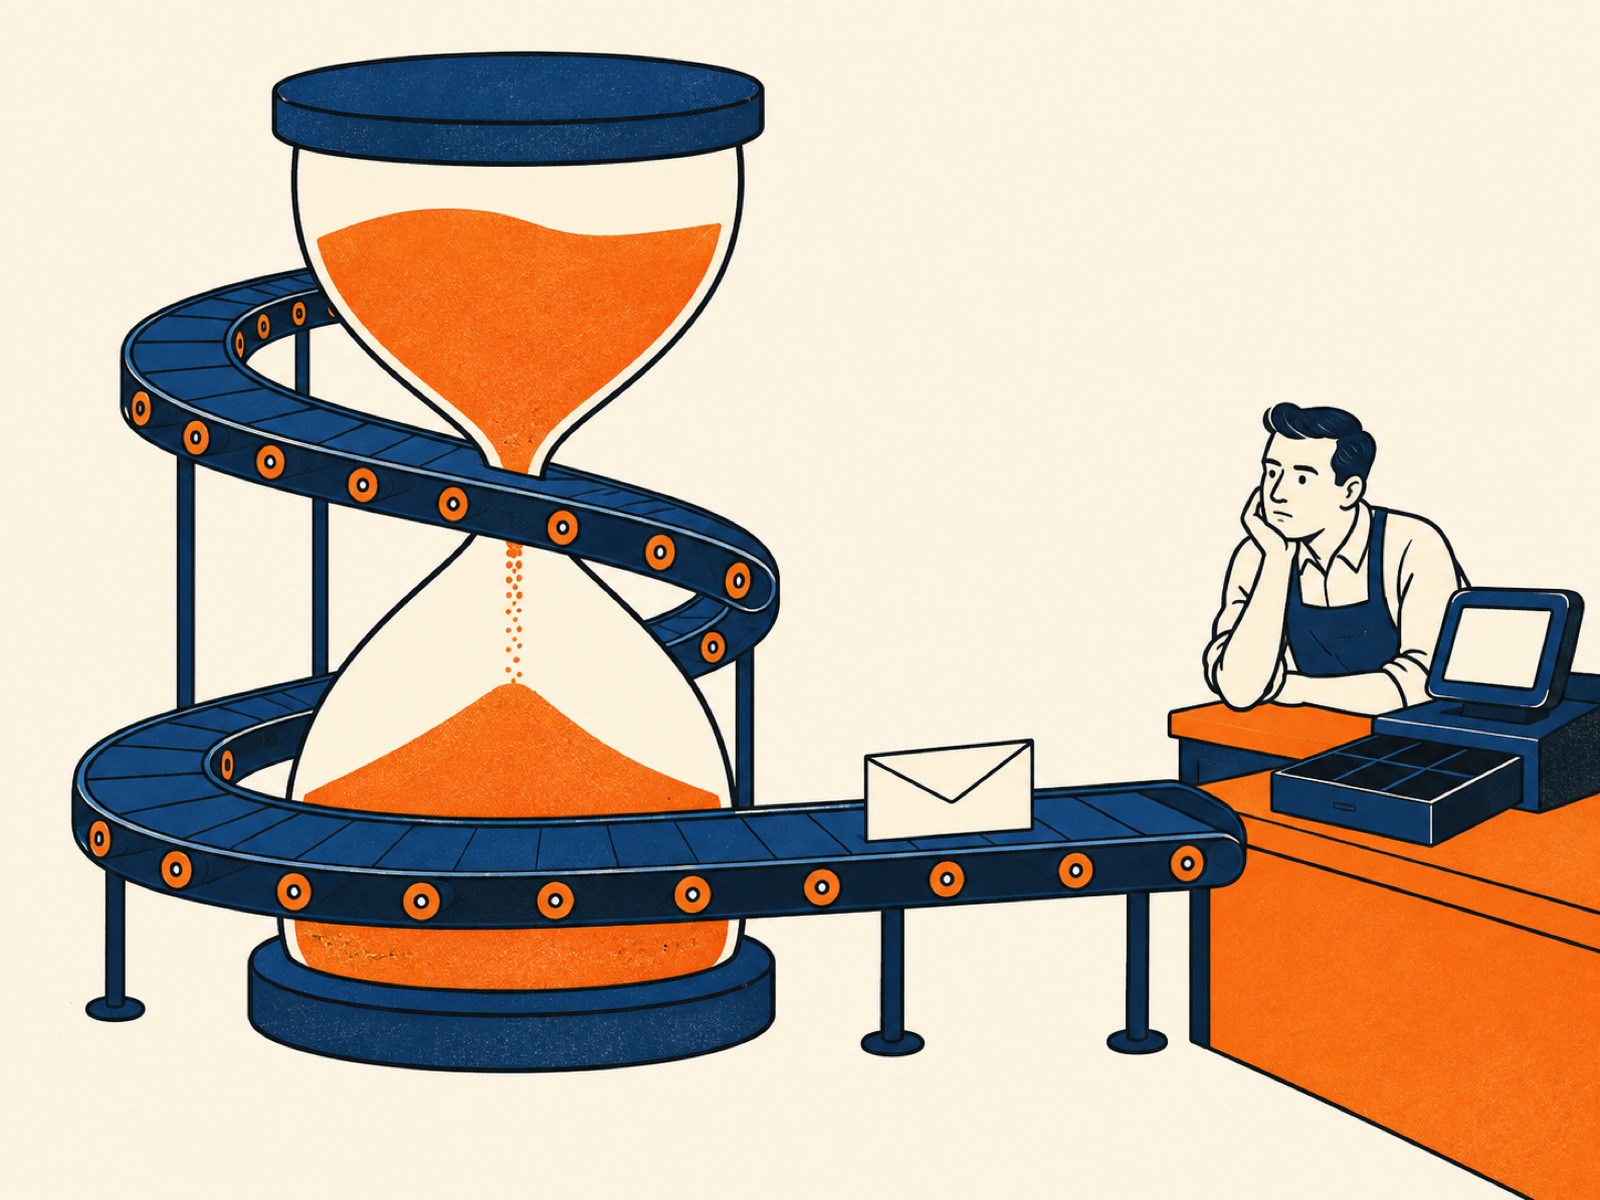
سفارش سودآور است. تأمین مالی آن مسئله دیگری است. مواد اولیه پیش از پرداخت مشتری میرسند؛ موعد پرداخت دستمزدها زمانی فرا میرسد که کالای آماده هنوز در انبار مانده است. تأمینکنندگان ممکن است با مهلتدادن برای پرداخت، بخشی از این انتظار را پوشش دهند. چرخه تبدیل وجه نقد، فاصلهای را اندازه میگیرد که بنگاه باید خودش منابع آن را تأمین کند.
در محاسبه متعارف، مدت ماندن کالا در موجودی به مدت زمانی که مشتریان برای پرداخت صرف میکنند اضافه میشود و سپس مدت زمانی که تا پرداخت به تأمینکنندگان میگذرد از آن کم میشود. دوره نگهداری موجودی بهاضافه دوره وصول مطالبات، منهای دوره پرداخت بدهیهای تجاری، برابر با چرخه تبدیل وجه نقد است. تولیدکنندگان باید زمان تبدیل مواد اولیه به محصول نهایی را نیز لحاظ کنند. نهاد حسابداری ACCA این چارچوب را در راهنمای سرمایه در گردش خود شرح میدهد.
یک عمدهفروش فرضی را در نظر بگیرید. کالا را در روز صفر دریافت میکند، در روز ۴۰ میفروشد و ۳۰ روز بعد وجه آن را وصول میکند. طبق تعهد، در روز ۲۵ به تأمینکننده پول میپردازد. بنابراین، عمدهفروش از روز ۲۵ تا روز ۷۰ به تأمین مالی نیاز دارد: فاصلهای ۴۵روزه. سود فروش نهایی این فاصله را کوتاه نمیکند.
حالا فرض کنید بنگاه دومی که از جهات دیگر یکسان است، کالا را در روز دهم میفروشد، بلافاصله وجه آن را دریافت میکند و در روز ۳۰ به تأمینکننده میپردازد. چرخه آن منفی ۲۰ روز است. این بنگاه پیش از تسویه صورتحساب خرید، موقتاً وجوه فروش را در اختیار دارد. در این معاملات سادهشده، مالیات، دستمزد، مرجوعی و سایر هزینهها کنار گذاشته شدهاند؛ هدف آنها توضیح زمانبندی است، نه برآورد کل نیاز نقدی هر یک از دو بنگاه.
آمازون در گزارش سالانه ۲۰۲۱ خود نمونهای مطلوب از این وضعیت را شرح داد: گردش سریع موجودی عموماً به شرکت امکان میداد پیش از سررسید پرداخت به تأمینکنندگان، وجه را از مصرفکنندگان دریافت کند. پول مشتریان زمانی میرسید که برخی از صورتحسابهای مرتبط هنوز پرداخت نشده بود.
سرمایه در گردش در ترازنامه یعنی داراییهای جاری منهای بدهیهای جاری؛ معیاری گستردهتر که بیش از این سه حساب تجاری را در بر میگیرد. چرخه تبدیل وجه نقد، شاخص زمانبندی است. هیچیک بهتنهایی به خواننده نمیگوید چه مقدار وجه نقدِ بدون محدودیت مصرف در دسترس است. راهنمای صورتهای مالی کمیسیون بورس و اوراق بهادار آمریکا، معیار ترازنامهای و نقش جداگانه صورت جریان وجوه نقد را توضیح میدهد.
برای عمدهفروش اول، سفارشهای بیشتر به معنای کالای بیشتر و صورتحسابهای بیشتر مشتریان در انتظار وصول است. اگر شرایط پرداخت بهتر نشود، گسترش فعالیت میزان تأمین مالی موردنیاز او را پیش از رسیدن وجوه فروش افزایش میدهد. بنابراین، وامدهندهای که رشد را ارزیابی میکند، باید علاوه بر حاشیه سود هر سفارش، درباره وجه نقد لازم برای پشتیبانی از سفارشهای موجود نیز بپرسد.
بنگاه دوم ممکن است الگوی معکوسی را تجربه کند. فروش بیشتر میتواند در ابتدا وجه نقدی بیش از پرداختهایش وارد کند. اما کندشدن فروش میتواند این مزیت را برگرداند: صورتحساب خریدهای قبلی همچنان سررسید میشوند، درحالیکه مشتریان جدید کمتری پول میپردازند. اگر اعتبار تأمینکننده را تأمین مالی دائمی بنامیم، این وارونگی را نادیده گرفتهایم.
گزارش تاریخی آمازون شکل فصلی این وضعیت را روشن کرده بود. فروش تعطیلات معمولاً وجه نقد و حسابهای پرداختنی پایان سال را بالا میبرد و پس از آن، پرداخت به تأمینکنندگان هر دو را در سهماهه نخست کاهش میداد. مقایسه دسامبر با مارس بدون لحاظکردن این الگو میتواند چرخه عادی پرداخت فصلی را شبیه افت عملکرد تجاری نشان دهد.
کوتاهشدن چرخه لزوماً به معنای بهبود عملیاتی نیست. وصول زودتر پول ممکن است مستلزم تخفیفدادن به مشتری باشد. نگهداری موجودی کمتر میتواند بنگاه را از انجام یک سفارش ناتوان کند. بهتعویقانداختن پرداخت به تأمینکنندگان میتواند به روابط آسیب بزند یا آنها را به مطالبه وجه نقد هنگام تحویل وادارد. راهنمای ACCA قدرت چانهزنی تأمینکنندگان و رویه صنعت را از محدودیتهای توان مدیریت برای بهبود شرایط میداند.
وقتی یک نهاد تأمین مالی زودتر به تأمینکنندگان پول میدهد و خریدار دیرتر میپردازد، پرسش دیگری مطرح میشود: در نهایت چه کسی اعتبار را فراهم میکند؟ در مه ۲۰۲۳، هیئت استانداردهای بینالمللی حسابداری الزامات افشای بیشتری درباره تأمین مالی تأمینکنندگان اعلام کرد که تعهدات، تاریخهای پرداخت و ریسک نقدینگی را در بر میگرفت و برای دورههای سالانهای که در سال ۲۰۲۴ آغاز میشدند لازمالاجرا بود. این افشاها به خواننده کمک میکنند تأمین مالیای را ببیند که رقم کلی حسابهای پرداختنی ممکن است پنهان کند.
بنابراین، کاهش چرخه تبدیل وجه نقد به توضیح نیاز دارد. گردش سریعتر موجودی، پرداخت بهموقعتر مشتریان و پرداخت دیرتر به تأمینکنندگان میتوانند بهبود یکسانی در رقم اصلی ایجاد کنند، اما پیامدهای متفاوتی برای بنگاه داشته باشند. دورههای همارز و شرکتهای مشابه را مقایسه کنید؛ سپس با استفاده از صورت جریان وجوه نقد و یادداشتهای تأمین مالی ببینید چه کسی منابع این تغییر را فراهم میکند. کوتاهترشدن چرخه میتواند پولی برای سرمایهگذاری آزاد کند. همچنین ممکن است به این معنا باشد که شخص دیگری برای رسیدن به پول خود بیشتر منتظر میماند.
ارقام ماهانه اقتصادی با حذف الگوهای تکرارشونده مفیدتر میشوند، اما نتیجه همچنان یک برآورد است
مقایسه بر پایه قدرت خرید، تولید داخلی را متفاوت از نرخ ارزی میسنجد که برای پرداخت صورتحسابهای خارجی به کار میرود
قراردادهای فوروارد، زمان جابهجایی پول را نیز در کنار خود ارز قیمتگذاری میکنند؛ موضوعی که برداشت از بازده سرمایهگذاری خارجی را تغییر میدهد