فدرال رزرو
دوباره پا روی ترمز
شوک نفتی، بانک مرکزی آمریکا را به نخستین افزایش نرخ بهره از سال ۲۰۲۳ واداشت. شاید کار کوین وارش هنوز تمام نشده باشد
هفت ماه پس از بسته شدن تنگهٔ هرمز به دست ایران، صورتحساب بزرگترین شوک عرضهٔ انرژی تاریخ هنوز میرسد
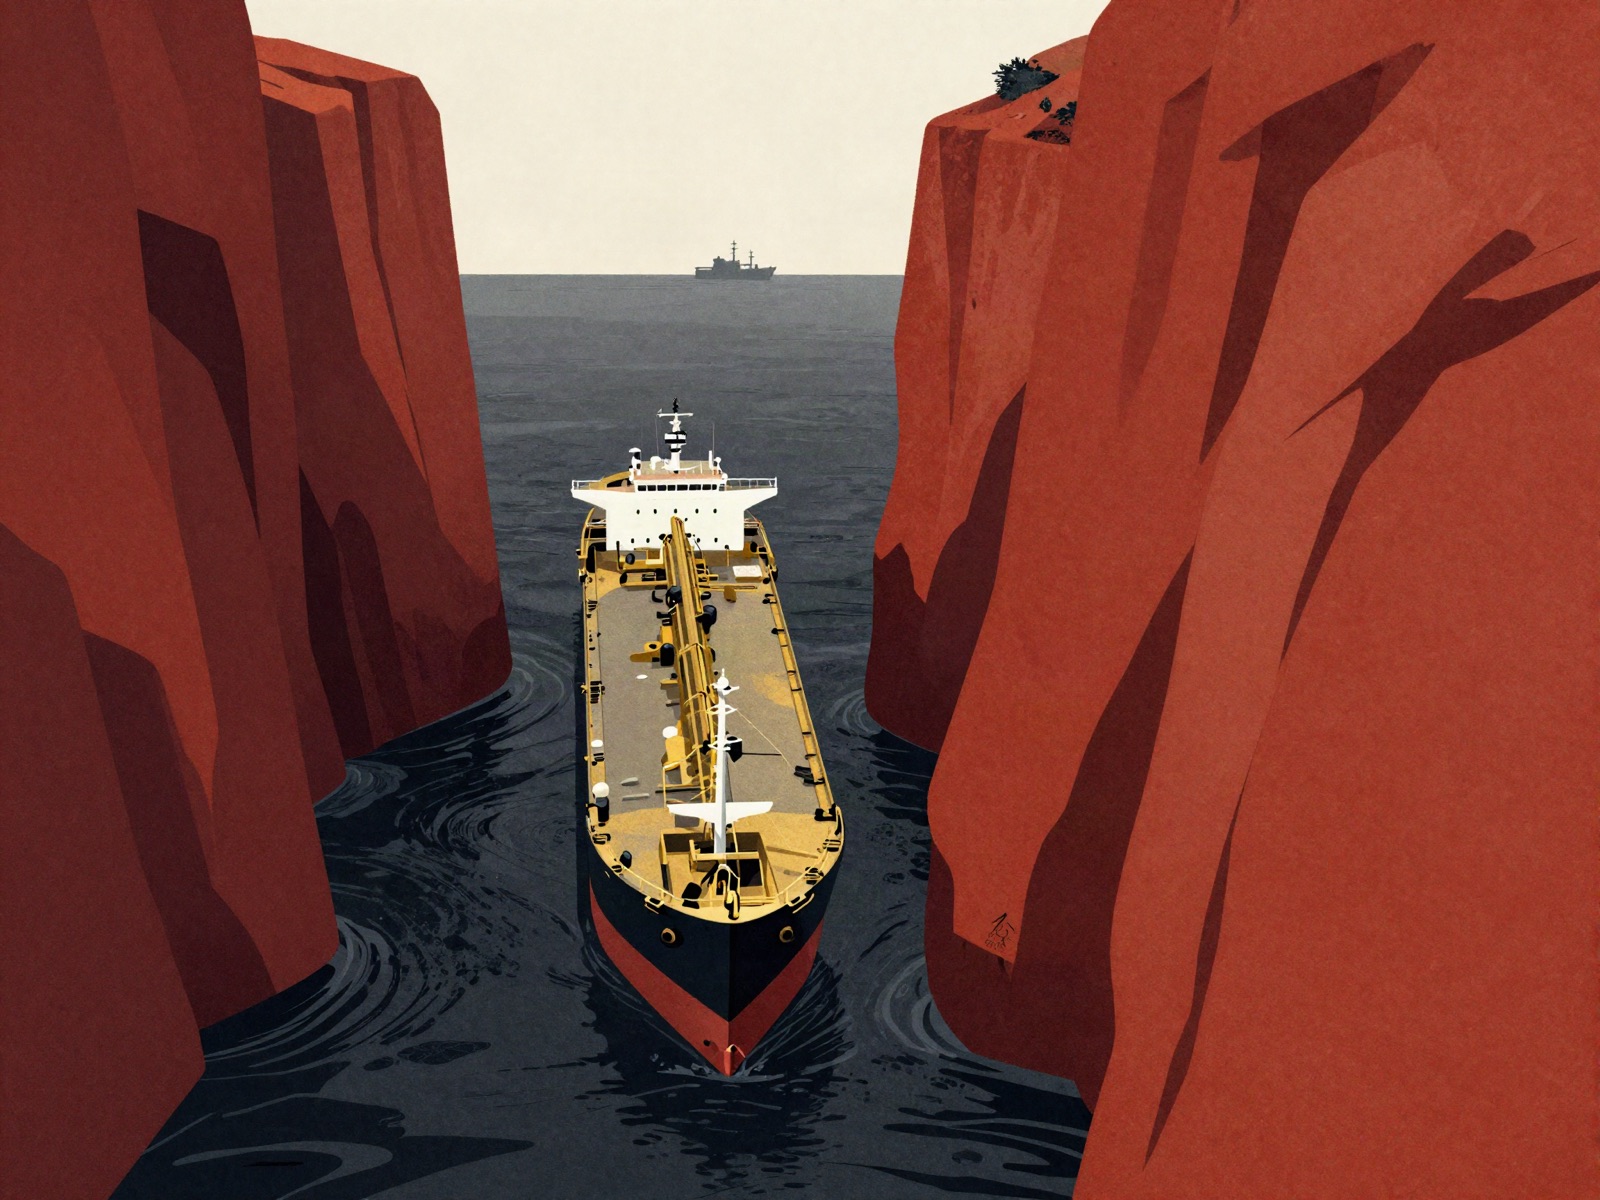
تنگهٔ هرمز در باریکترین نقطه حدود ۲۱ مایل پهنا دارد. اقتصاددانان دههها آن را مهمترین گلوگاه جهان مینامیدند، بیشتر به این امید که هرگز کسی این ادعا را نیازماید. در ۲۰۲۶ کسی آزمود. پس از آغاز حملات آمریکا و اسرائیل به ایران در ۲۸ فوریه، ایران در ۴ مارس تنگه را بسته اعلام کرد و به کشتیهایی که قصد عبور داشتند حمله کرد. آژانس بینالمللی انرژی نتیجه را بزرگترین اختلال عرضه در تاریخ بازار جهانی نفت میخواند.
در حالت عادی، تقریباً یکپنجم نفت جهان و حدود یکپنجم گاز طبیعی مایع آن از این تنگه میگذرد. بازارها هم به همین اندازه واکنش نشان دادند. نفت خام آمریکا در نخستین هفتهٔ کامل مارس بیش از ۳۵ درصد گران شد که بزرگترین جهش هفتگی از آغاز معاملات آتی در ۱۹۸۳ بود. در ۱۲ مارس، پس از آنکه رهبر تازهٔ ایران، مجتبی خامنهای، سوگند خورد آبراه را بسته نگه دارد، نفت برنت برای نخستین بار از ۲۰۲۲ بالای ۱۰۰ دلار در هر بشکه بسته شد.
آنچه پس از آن آمد بیش از آنکه یک شوک باشد، زنجیرهای از شوکها بود. آمریکا در ۱۹ مارس کارزاری هوایی برای بازگشایی تنگه آغاز کرد. آتشبسی که پاکستان در اوایل آوریل میانجیگری کرد امیدها را کوتاهمدت بالا برد؛ در ۱۳ آوریل، پس از شکست مذاکرات اسلامآباد، آمریکا محاصرهٔ دریایی ایران را آغاز کرد. ایران در ۱۷ آوریل تنگه را باز اعلام کرد و فردای آن دوباره بست. تفاهمنامهای که در ژوئن امضا شد آتشبسی تا ۶۰ روز را ترسیم میکرد، اما درگیریها در اوایل ژوئیه از سر گرفته شد. در اواخر اوت ایران و عمان بر سر مسیری موقت برای کشتیرانی توافق کردند. تا اوایل اکتبر، ایران میگفت تنگه تا پذیرش شرایطش از سوی آمریکا بسته میماند و گزارشهای حمله به کشتیها ادامه داشت.
نتیجه بازاری است که هرگز کاملاً تعطیل نشد اما استفاده از آن بسیار گران شد. نفت برنت در پایان معاملات ۱۳ اکتبر حدود ۱۰۶ دلار و نفت آمریکا حدود ۹۴ دلار در هر بشکه بود. ادنوک، شرکت نفت دولتی امارات، انتظار دارد حتی اگر توافقی به سرعت حاصل شود، جریان کامل از تنگه پیش از ۲۰۲۷ برقرار نشود.
نفت تیتر خبرها را از آن خود میکند، اما گاز شاید برای اقتصاد جهان مهمتر باشد. قطر، یکی از بزرگترین صادرکنندگان گاز طبیعی مایع جهان، پس از حملات پهپادی به تأسیساتش تولید را متوقف کرد؛ گلدمن ساکس برآورد کرد این توقف عرضهٔ کوتاهمدت جهانی الانجی را حدود ۱۹ درصد کاهش میدهد. به گفتهٔ بانک جهانی، میان فوریه و مه قیمت گاز طبیعی در اروپا ۴۴ درصد و در آسیا ۶۶ درصد افزایش یافت. در آمریکا، که بسیار بیشتر از مصرفش گاز تولید میکند، قیمت ۶ درصد کاهش یافت.
منبع: بانک جهانی. قیمت در آمریکا در همین دوره ۶ درصد کاهش یافت.
این فشار فروکش نکرده است. به گفتهٔ شرکت دادهپردازی کپلر، قیمت لحظهای الانجی در آسیا در ژوئیه ظرف یک هفته از حدود ۱۷ به ۲۲ دلار برای هر میلیون واحد حرارتی بریتانیا جهید. در اوایل اکتبر، با کاهش حدود ۸۰ درصدی تردد الانجی از تنگه و تمدید اعلام شرایط قهری قطر برای بخشی از صادرات، قیمتهای لحظهای جهانی به بالاترین سطح از اواخر ۲۰۲۲ رسید. کپلر اکنون فرض میکند تردد الانجی تا پایان سال بهشدت محدود میماند.
جغرافیای درد نامتوازن است. آمریکا صادرکنندهٔ خالص انرژی است؛ سهام تولیدکنندگان نفت و گاز آن رکورد زده و مصرفکنندگانش، با همهٔ گلایه از بنزین، با صورتحساب گازی که اروپا یا ژاپن میپردازند روبهرو نیستند. اقتصادهای واردکنندهٔ انرژی در اروپا و آسیا بیشترین بار را به دوش میکشند. صندوق بینالمللی پول در پیشبینی ژوئیهٔ خود رشد جهانی ۲۰۲۶ را به ۳ درصد کاهش داد و یادآور شد که این شوک بیشترین فشار را بر واردکنندگان و آسیبپذیرترین اقتصادها وارد میکند.
بازارهای مالی هم آن را حس کردند. سهام جهانی میان اواخر فوریه و پایان مارس نزدیک به ۱۰ درصد افت کرد. سهام بینالمللی که در آغاز سال با فاصلهٔ زیادی از سهام آمریکا جلو بود، بیشتر برتریاش را از دست داد، زیرا آسیبپذیرترین مناطق همانهایی هستند که انرژی را از خارج میخرند.
دو عامل آسیب را از فاجعهای به سبک دههٔ ۱۹۷۰ دور نگه داشته است. به گفتهٔ اقتصاددانان بانک مرکزی اروپا، قیمت نفت کمتر از آنچه مقیاس اختلال نشان میداد بالا رفته است، تا حدی چون معاملهگران آن را موقت میدانند. و تقاضا عقب نشسته است: قیمتهای بالا مصرف را سریعتر از تصور پیشبینیکنندگان کاهش داده است.
ژئوپلیتیک کمتر پیش میآید که بازارها را برای مدتی طولانی جابهجا کند. الروی دیمسون، پل مارش و مایک استانتون، که طولانیترین سابقهٔ جهانی بازده سرمایهگذاری را نگه میدارند، هیچ پیوند کلی میان سنجههای ریسک ژئوپلیتیک و قیمت آیندهٔ سهام نمییابند. اما همچنین درمییابند که سه مورد از شش بدترین دورهٔ سهام جهانی از ۱۹۰۰ ریشهای ژئوپلیتیک داشتند، از جمله شوک نفتی ۱۹۷۳ و ۱۹۷۴. تفاوت میان یک هراس و یک بحران، مدت آن است. پس از هفت ماه، تنگهٔ هرمز به دستهٔ دوم نزدیکتر است تا آنچه کسی در ماه مارس امیدش را داشت.
شوک نفتی، بانک مرکزی آمریکا را به نخستین افزایش نرخ بهره از سال ۲۰۲۳ واداشت. شاید کار کوین وارش هنوز تمام نشده باشد
غولهای فناوری آمریکا مثل بارونهای راهآهن خرج میکنند. سرمایهگذاران کمکم میپرسند در ازای آن چه به دست خواهند آورد
هزینهٔ استقراض بلندمدت آمریکا به بالاترین سطح در یک نسل رسیده است. کسری بودجه، تورم و کوچک شدن فدرال رزرو همه در آن سهیماند